2026年9月18日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】2026年9月FOMCレビュー~今回の総括と今後の市場展望
●FOMCでの25bpの利上げは予想通り、声明や経済見通しで利上げ判断の合理性が示唆された。
●ドットチャートは年内1回の追加利上げを示唆も、ウォーシュ発言からは利上げ時期の予見が困難。
●今後、物価次第で市場の利上げ予想が変化し米国の長期金利、株、米ドルが大きく動く展開か。
FOMCでの25bpの利上げは予想通り、声明や経済見通しで利上げ判断の合理性が示唆された
米連邦準備制度理事会(FRB)は、9月15日、16日に米連邦公開市場委員会(FOMC)を開催し、大方の予想通り、フェデラルファンド(FF)金利の誘導目標を25ベーシスポイント(bp、1bp=0.01%)引き上げ、3.75%~4.00%とすることを決定しました。以下、FOMC声明、経済見通し(SEP、Summary of Economic Projections)、ウォーシュ議長の記者会見の要点を整理し、今後の米金融政策の見通しと金融市場への影響について考えます。
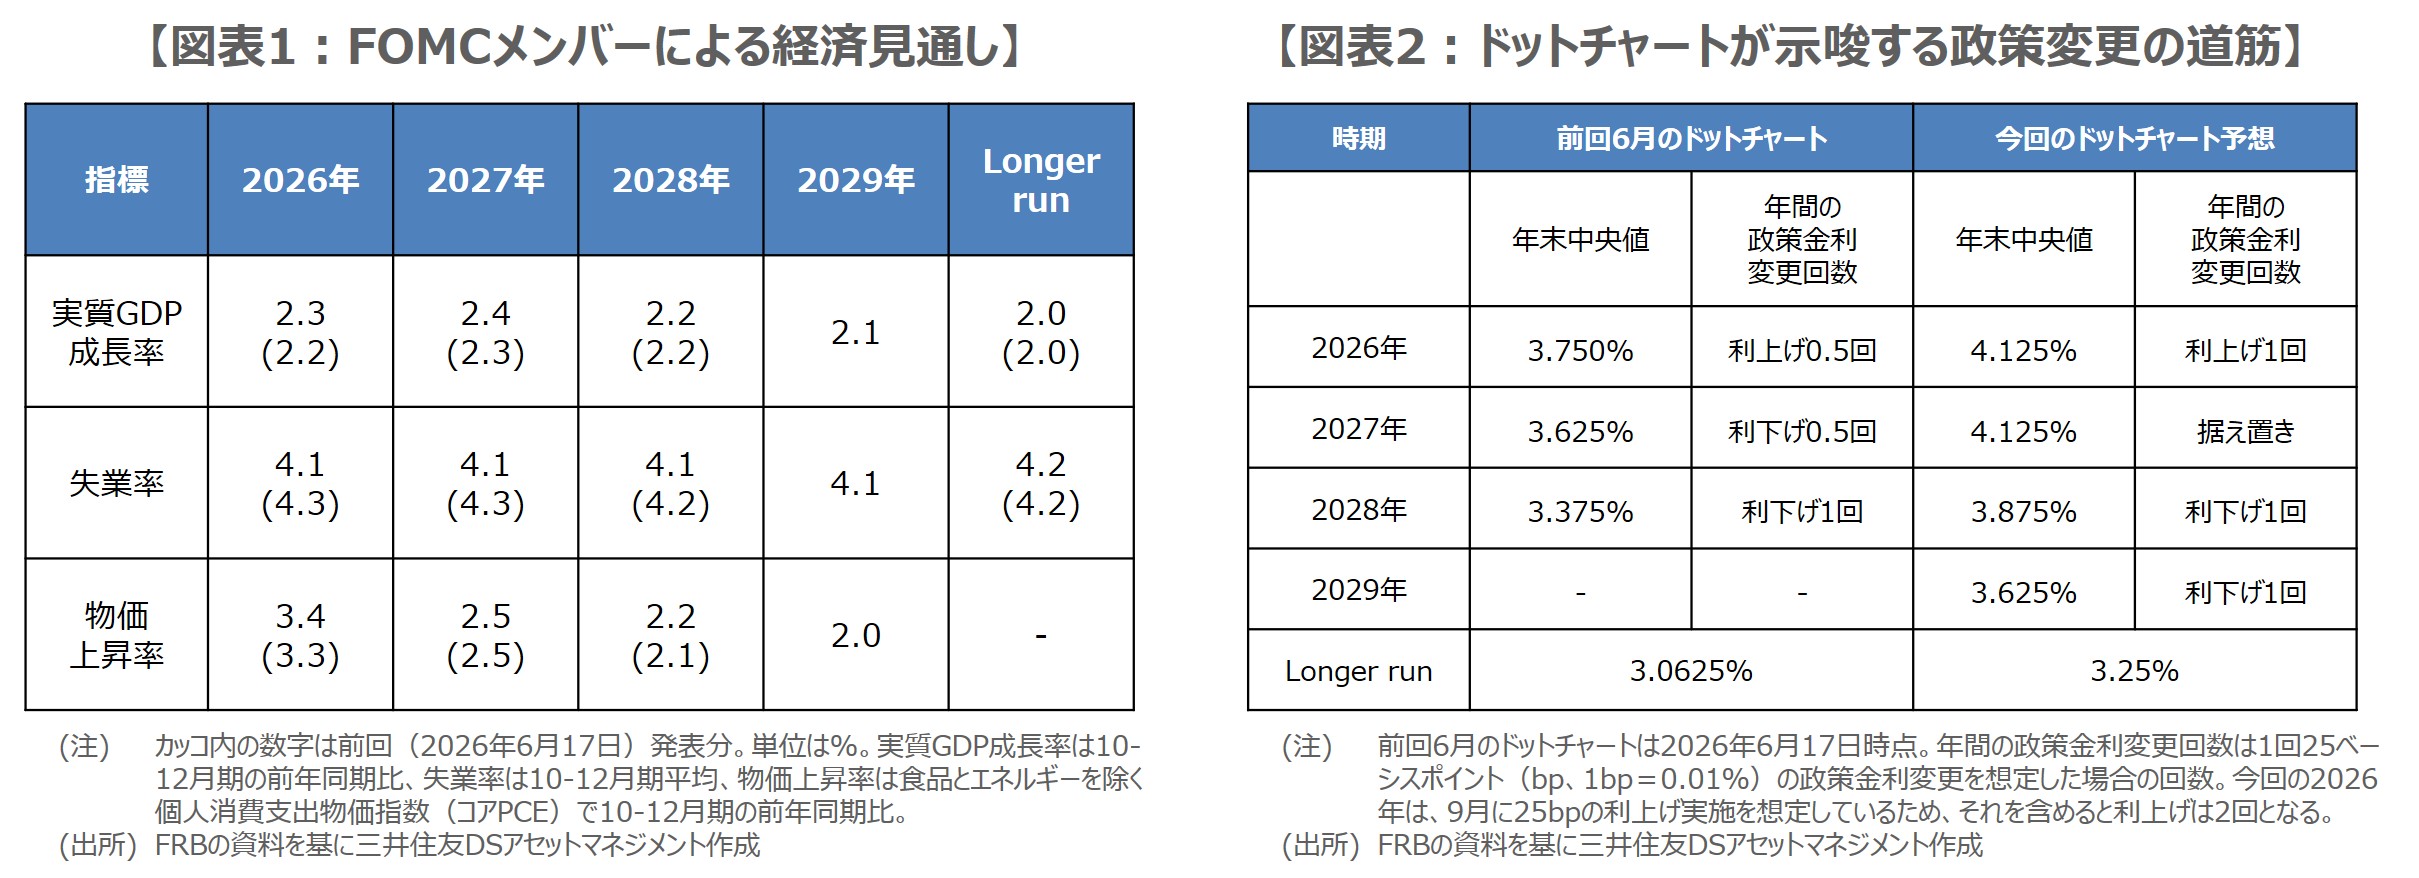
FOMC声明では、今回の利上げが「適切な時期に物価目標である2%へ戻ることを後押しするだろう」との見解が示されました。またSEPでは、2026年の実質GDP成長率が上方修正、失業率が下方修正、物価の伸び率が上方修正されました(図表1)。景気・雇用の堅調さと根強いインフレが併存する見通しとなっており、利上げの合理性が裏付けられる内容となりました。
ドットチャートは年内1回の追加利上げを示唆も、ウォーシュ発言からは利上げ時期の予見が困難
政策金利の予想水準の分布図(ドットチャート)では、18人のメンバーのうち16人が、年内に少なくとも1回、25bpの追加利上げが適切との見方を示しました(中央値では1回、図表2)。先行きについて、中央値では2027年が据え置き、2028年は25bpの利下げ1回、2029年も25bpの利下げ1回が適切という結果になりました。ただ、予想水準の分布は相応にばらついており、今後、特に物価次第で、分布が大きく変化することも見込まれます。
ウォーシュ議長は記者会見で、物価の安定を最優先で取り組むとした一方、フォワードガイダンス(金融政策の先行きに関する指針)は示さないことを改めて強調しました。また、労働市場はおおむね完全雇用にあるものの、インフレ率は高すぎる状態があまりにも長く続いているとの認識を示し、金融環境を引き締め的と表現するのは難しいと述べました。これらの発言から、追加利上げの余地は残るが、時期の予見性は低いことが読み取れます。
今後、物価次第で市場の利上げ予想が変化し米国の長期金利、株、米ドルが大きく動く展開か
今回は、堅調な景気・雇用のもとで高止まりする物価を抑えるため、緩和の度合いを一段取り除いた会合と総括できます。ただ、今後の利上げは物価次第と考えられ、物価が高止まれば、フォワードガイダンス不在のなか、利上げが後手に回る「ビハインド・ザ・カーブ」への懸念が高まりやすくなると思われます。その場合、米国で悪い長期金利の上昇が進み、人工知能(AI)・半導体関連株の回復が遅れ、米ドルの信認にも影響する恐れがあります。
これに対し、物価の伸びが明確に落ち着けば、追加利上げの必要性は低下し、長期金利の上昇圧力が徐々に弱まり、AI・半導体関連株に上昇余地が広がることが予想されます。また、FRBは物価の安定を実現できると市場が評価すれば、米ドルの信認も高まると思われます。この先は、物価指標によって市場の利上げ見通しが変化し、それに伴って米国の長期金利、株価、米ドルの変動も幾分大きくなる展開を想定しておく必要があると考えます。