


2026年9月30日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】政府のリフレ否定と日銀の利上げペース加速の織り込みについて
●城内経済財政相や片山財務相からのリフレ否定発言は米国の意向も一定程度考慮したものか。
●リフレ否定発言を受け市場は今年12月と来年3月および7月に25bpずつ追加利上げを織り込む。
●2年先1年金利も2.50%とやや行き過ぎの水準、日銀は引き続き慎重に政策判断を行うとみる。
城内経済財政相や片山財務相からのリフレ否定発言は米国の意向も一定程度考慮したものか
9月29日付レポートでも一部触れた通り、直近で複数の閣僚から(金融緩和と積極財政を志向する)リフレ政策を否定する発言が続いています。城内実経済財政相は9月25日の閣議後の記者会見で、「アベノミクス的なリフレ政策の局面は終わっている」と発言し、片山さつき財務相も同日の米ブルームバーグ通信とのインタビューで、高市早苗首相はリフレ派ではなく、中央銀行の独立性を非常に尊重している旨を述べました。
そもそもリフレ政策については、ベッセント米財務長官が9月1日の記者会見で、日本にリフレ政策をやめるべきだと伝えたことを明かした経緯があります。また、9月22日に開催された日米首脳会談では、トランプ米大統領が円安によって米国の貿易が厳しいと発言したことを、高市首相が9月25日に明らかにしており、政府のリフレ否定発言は、米国の意向も一定程度、考慮したものと推測されます。
リフレ否定発言を受け市場は今年12月と来年3月および7月に25bpずつ追加利上げを織り込む
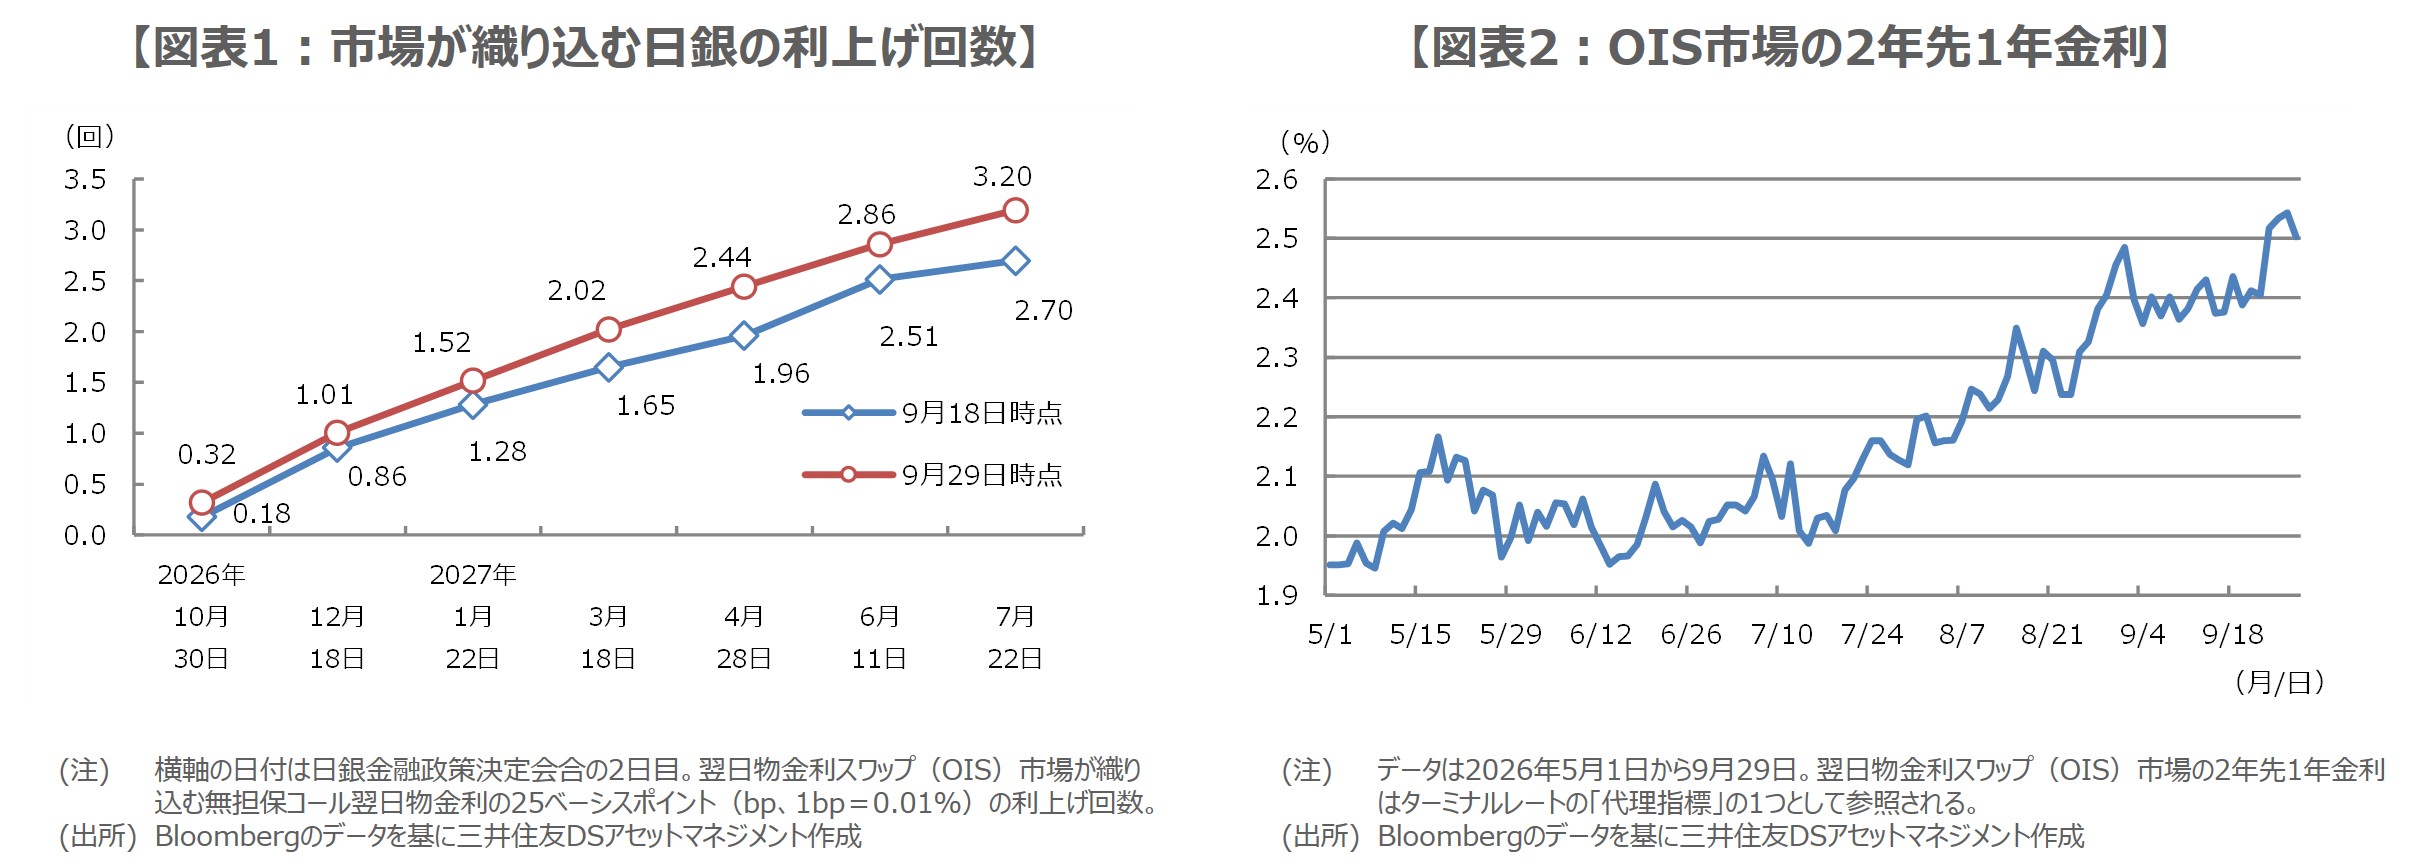
市場では、政府のリフレ否定発言を受けて、日銀の利上げペースが速まるとの観測が強まっています。日銀は9月18日の金融政策決定会合で、政策金利である無担保コール翌日物金利の誘導目標を25ベーシスポイント(bp、1bp=0.01%)引き上げ、1.25%程度とすることを決定しました。9月18日時点の翌日物金利スワップ(OIS)市場では、来年1月と6月に25bpずつの追加利上げが織り込まれていました(図表1)。
政府からリフレ否定発言が続いた後、9月29日時点の翌日物金利スワップ(OIS)市場をみると、今年12月と来年3月および7月に25bpずつの追加利上げが織り込まれ、日銀の利上げが加速するとの見方が反映された状況になっています。また、次回10月会合での25bpの追加利上げについても、0.3回(利上げ確率31.8%)と、9月18日時点の0.2回(同17.6%)から少しずつ織り込みが進んでいます。
2年先1年金利も2.50%とやや行き過ぎの水準、日銀は引き続き慎重に政策判断を行うとみる
また、ターミナルレート(利上げの最終到達点)の「代理指標」の1つとして参照される2年先1年の金利に目を向けると、9月29日時点では2.50%に到達しています(図表2)。これは、政策金利である無担保コール翌日物金利の誘導目標が1.25%程度であることを踏まえると、25bpの追加利上げ5回分を反映した水準であり、日銀が推計する名目の中立金利(景気を刺激も抑制もしない水準)である1.1%~2.5%程度の上限にあたります。
ただ、政府のリフレ否定発言は、必ずしも日銀の利上げ加速を意味するものではなく、市場の織り込みはやや行き過ぎのように思われます。日銀は引き続き、中東情勢や円相場などが経済・物価に与える影響を見極め、慎重に政策判断を行うと考えられ、弊社は日銀が来年1月と6月に25bpずつ追加利上げを行い、ターミナルレートは1.75%になるとの予想を維持しています。