


2026年10月14日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】脱リフレで円安は終了するか~ドル円相場の歴史を振り返って考える
●ドル円のトレンド転換の歴史を振り返り、日米脱リフレ発言で、円安トレンドが終了するかを考える。
●過去は国際的な通貨合意や金融危機などがトレンド転換のきっかけに、近年は日本要因も影響。
●ドル安・円高方向への転換には、日米の脱リフレ発言だけでなく、いくつか追加的な要素が必要か。
ドル円のトレンド転換の歴史を振り返り、日米脱リフレ発言で、円安トレンドが終了するかを考える
ベッセント米財務長官が9月1日の記者会見で、「日本にリフレ政策をやめるべきだと伝えた」と発言して以降、高市早苗政権からリフレ政策は不要というメッセージが相次いで発信されています。この背景には、日米長期金利の上昇や円安に対する両国の懸念があると推測されます。そこで今回のレポートでは、為替に焦点をあて、過去にドル円のトレンドが転換したイベントを振り返り、一連の脱リフレ発言で円安トレンドが終了するか考えます。
ドル円は、第2次世界大戦後の国際的な通貨の枠組みである「ブレトンウッズ体制」のもと、1949年4月以降、1ドル=360円の固定相場が続きました。1971年8月の「ニクソン・ショック」(ニクソン米大統領がドルと金との交換停止などを発表)により、一時的に変動相場へ移行しましたが、同年12月、「スミソニアン体制」のもと、再び固定相場(1ドル=308円)に回帰し、その後、1973年2月に変動相場へ完全移行しました。
過去は国際的な通貨合意や金融危機などがトレンド転換のきっかけに、近年は日本要因も影響
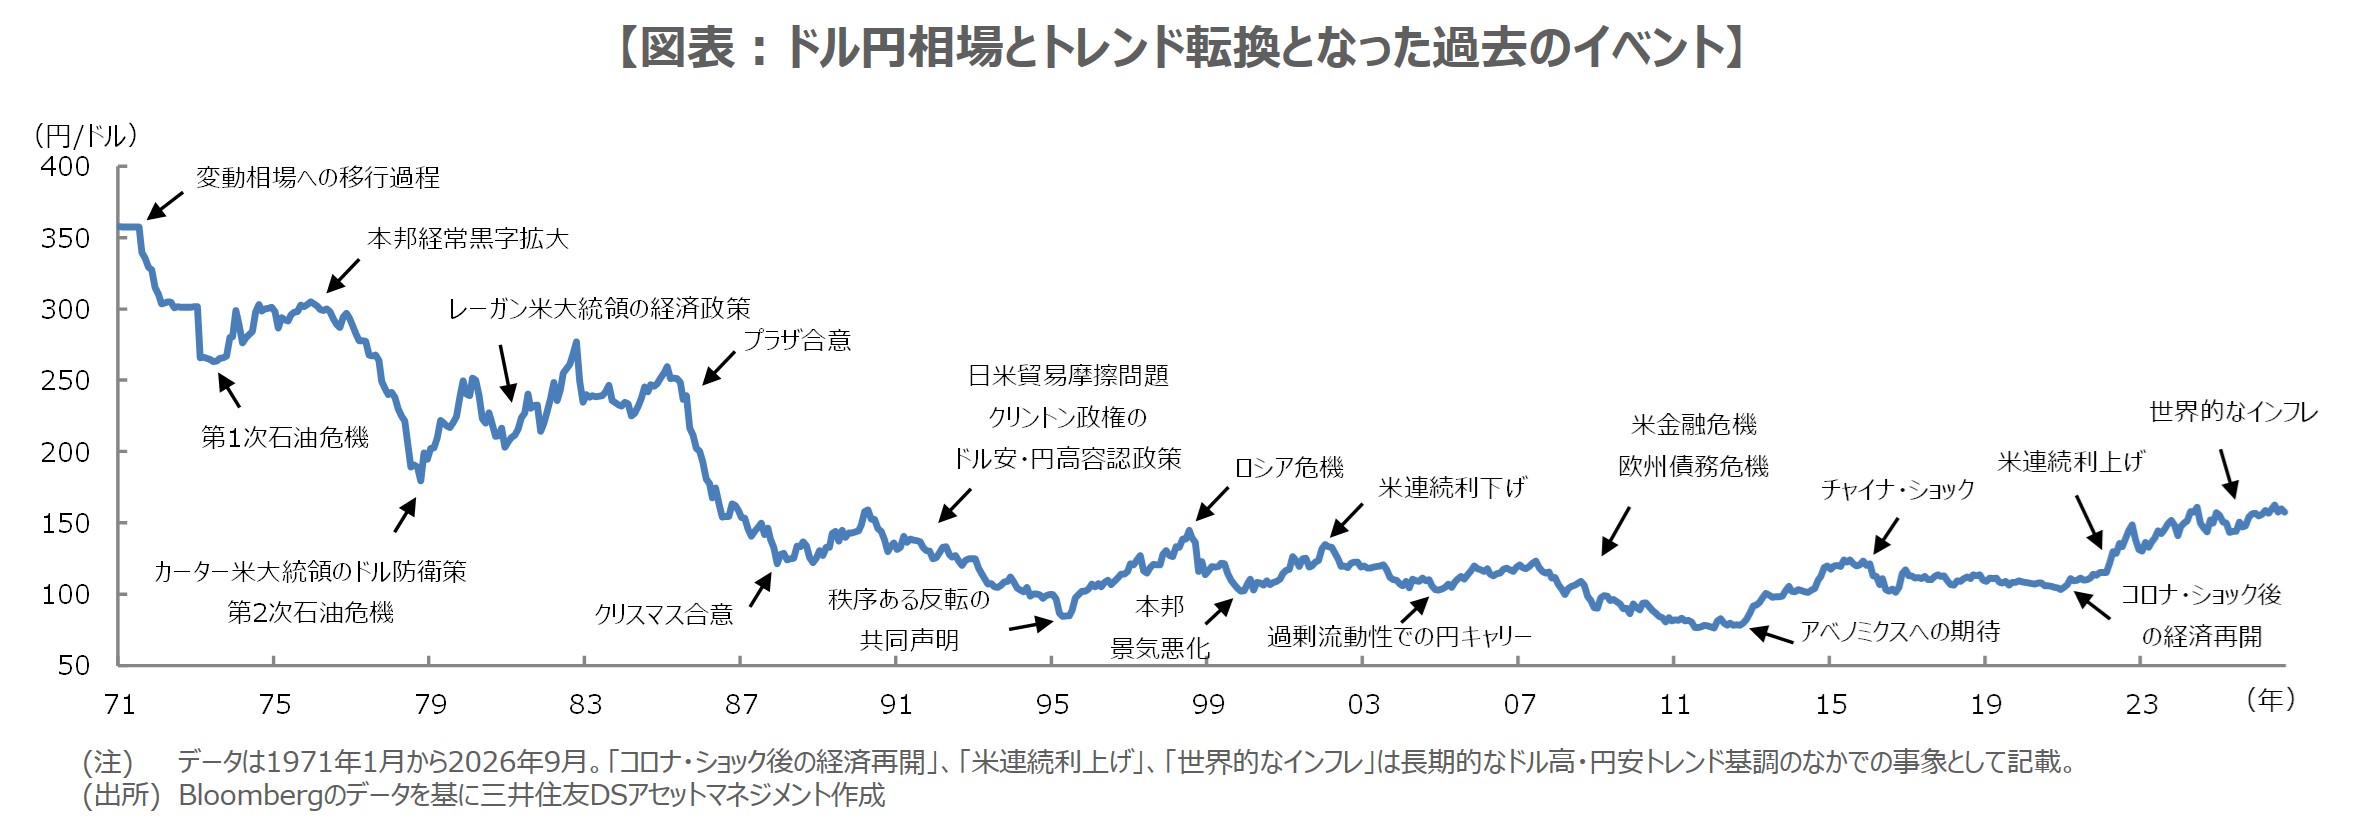
1971年1月以降のドル円の推移と、トレンド転換のきっかけとなった主なイベントを図表に示しました。1970年代から1990年代後半までの期間では、2度にわたる「石油危機」や、「日本の経常収支・貿易収支の黒字」、「米国の経済・通貨政策」、「国際的な通貨政策の協調」などが主なイベントであり、世界的な資本移動がまだそれほど大きくない時期、米国を中心とする国際的な通貨合意がドル円相場の方向性を左右したと考えられます。
その後、1990年代後半から2010年代前半までは、複数の「金融危機」や「米国の金融政策」が主なイベントとなりました。この時期の金融危機はドル円相場に大きく影響しましたが、世界的な資本移動の拡大につれ、危機発生時にそれが地域的に広がるリスクも大きくなったように思われます。そして、2010年代前半以降は、日本の金融・財政政策要因でドル円相場が動く場面も多くみられるようになりました。
ドル安・円高方向への転換には、日米の脱リフレ発言だけでなく、いくつか追加的な要素が必要か
2010年代前半から足元までは、「アベノミクスへの期待」で円安が急速に進行した後、「コロナ・ショック後の経済再開」、「米連続利上げ」を経てドル高・円安がもう一段進み、足元では「世界的なインフレ」が懸念されるなか、ドル高・円安トレンドが続いている状況と判断されます。過去のトレンド転換のイベントを踏まえると、ドル安・円高方向への転換には、日米の脱リフレ発言だけでなく、いくつか追加的な要素が必要と思われます。
具体的には、①米国の明確なドル安政策、②世界的なインフレ懸念の後退、③日本の財政悪化懸念の払しょく、④日本の収支構造の変化などです。ただ、①はインフレを抑制したい今の米国では難しく、②も中東情勢と原油価格によるところが大きく、④は例えば貿易赤字解消などには時間を要します。このうち③は、政府が市場の懸念を払しょくする行動を示すことができれば、トレンド転換に至らずとも、一定の円安抑制効果は期待できると考えます。