


2026年10月29日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】2026年10月FOMCレビュー~今回の総括と今後の市場展望
●政策金利の据え置きに2名が反対、声明では経済活動判断が上方修正され新たな文言も追記。
●ウォーシュ議長は金融環境の引き締めにより物価を抑制する考え、総じて今会合にサプライズなし。
●FOMC後も市場の利上げ予想に大きな変化なし、ただ中東情勢や原油相場には引き続き注意。
政策金利の据え置きに2名が反対、声明では経済活動判断が上方修正され新たな文言も追記
米連邦準備制度理事会(FRB)は、10月27日、28日に米連邦公開市場委員会(FOMC)を開催し、大方の予想通り、フェデラルファンド(FF)金利の誘導目標を3.75%~4.00%で据え置くことを決定しました。12名のメンバーのうち、クック理事とクリーブランド連銀のハマック総裁の2名は、25ベーシスポイント(bp、1bp=0.01%)の引き上げを求め、反対票を投じました。
FOMC声明では、経済活動の現状判断が「堅調なペースで拡大している」から「力強いペースで拡大している」に引き上げられ、インフレ率については、「高止まりしている」との現状判断が維持されました。また、「さらなる情報の蓄積により、委員会はインフレ率を目標の2%へ速やかに戻す上で、適切な政策スタンスを決定できるだろう」との文言が、新たに追記されました。
ウォーシュ議長は金融環境の引き締めにより物価を抑制する考え、総じて今会合にサプライズなし
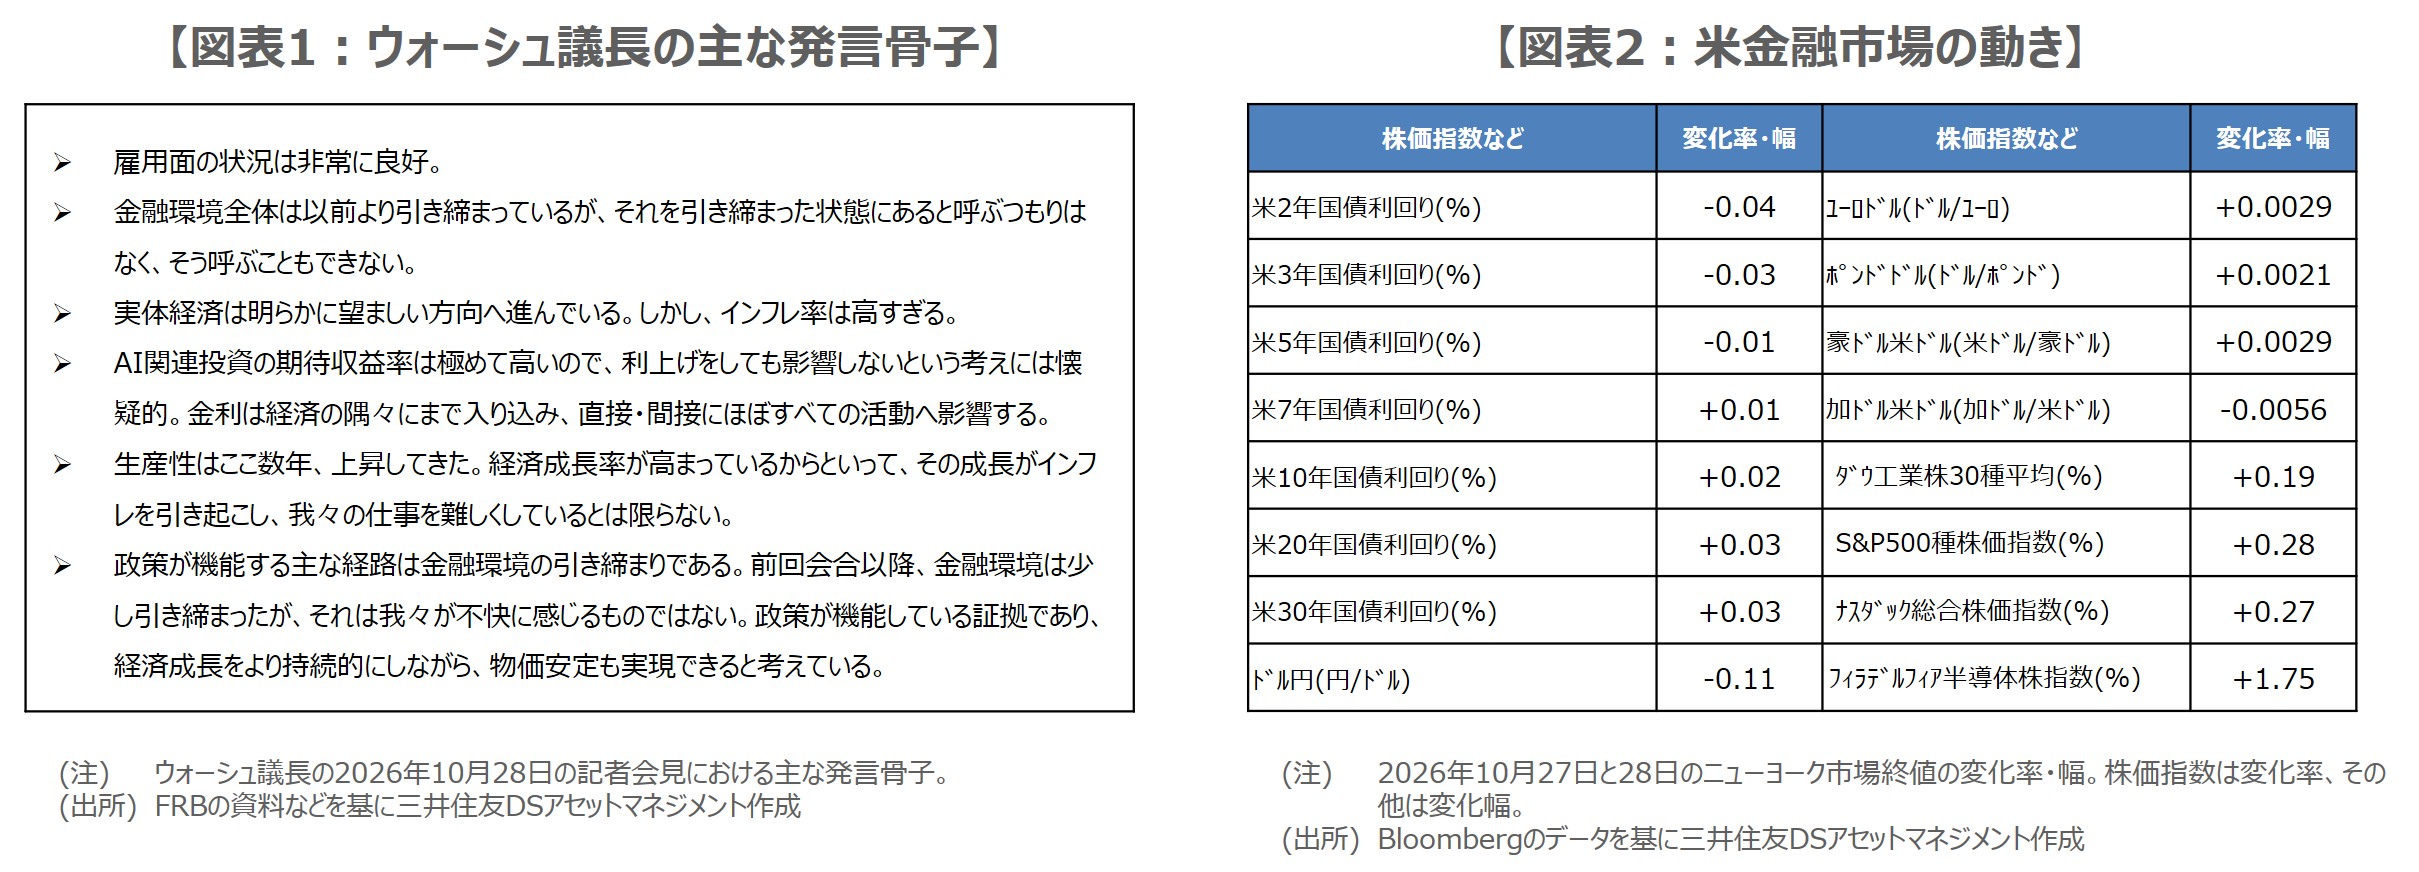
ウォーシュ議長は記者会見で、雇用面の状況は非常に良好で、実体経済は明らかに望ましい方向へ進んでいるが、インフレ率は高すぎるとの見解を示しました(図表1)。また、政策が機能する主な経路は金融環境の引き締まりであり、前回の会合から金融環境は少し引き締まったとした上で、金融環境の変化を通じた利上げは、経済成長をより持続的にしながら、物価安定も実現できると述べました。
つまり、利上げについては、金融環境を引き締めることでインフレ率を2%目標に低下させるという考えであり、政策判断は、さらなる情報の蓄積をもとに行われることになると推測されます。なお、2027年秋から米連邦公開市場委員会(FOMC)の運用を見直すことが発表されましたが、全体でみた場合、今回のFOMCに大きなサプライズはなかったと判断されます。
FOMC後も市場の利上げ予想に大きな変化なし、ただ中東情勢や原油相場には引き続き注意
28日の米金融市場の動きを確認すると、少なくともウォーシュ議長に利上げを急ぐ様子がみられなかったことなどから、米国債の利回りは主に短期ゾーンで低下、ドルは対主要通貨で減価という反応になりました(図表2)。一方、ダウ工業株30種平均などの米主要指数は、いったん上昇したものの、アルファベットやマイクロソフトの決算発表を控えていたこともあり、反応は限定的となりました。
FF金利先物市場では、FOMC前と変わらず、25bpの利上げ回数は年内12月に1回、来年は2回がほぼ織り込まれており、弊社では、年内12月と来年3月に1回ずつ、25bpの利上げが行われるとの見方を維持しています。この先、中東情勢の緊張が再び高まり、原油高の動きが強まった場合は、利上げ回数の織り込み増加に伴い、金融市場が一時的に不安定となる恐れもあるため、このケースには引き続き注意が必要と考えます。
※個別銘柄に言及していますが、当該銘柄を推奨するものではありません。