


2026年11月2日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】2026年10月日銀政策会合レビュー~今回の総括と今後の市場展望
●政策金利据え置きは予想通り、ETFの売却ペース加速はサプライズだが市場への影響は限定的。
●植田総裁発言からは利上げ継続姿勢が確認されたが、利上げペースに関する目新しい材料なし。
●弊社は25bpの追加利上げの時期について、年内は12月、来年は3月と6月との見方を維持する。
政策金利据え置きは予想通り、ETFの売却ペース加速はサプライズだが市場への影響は限定的
日銀は10月29日、30日に金融政策決定会合を開催し、弊社を含む大方の予想通り、無担保コール翌日物金利の誘導目標を現行の1.25%程度で据え置くことを決定しました。政策委員会の委員9名のうち、高田創審議委員が1.50%程度への引き上げの議案を提出し、反対多数で否決されましたが、こちらも想定内の動きでした。一方、日銀が今回、保有する上場投資信託(ETF)の売却ペースを加速すると決定したことはサプライズでした。
ただ、ETFの売却に関しては、市場全体の売買代金に占める年間売却額の割合は時価で0.1%程度であり、状況に応じて売却額の一時的な調整や停止を行うとしているため、市場への影響は限定的と思われます。同時に公表された「経済・物価情勢の展望(展望レポート)」では、複数のメディアが報じていた通り、基調的な物価上昇率について、2%の物価安定の目標と「おおむね整合的な水準」との判断が示されました。
植田総裁発言からは利上げ継続姿勢が確認されたが、利上げペースに関する目新しい材料なし
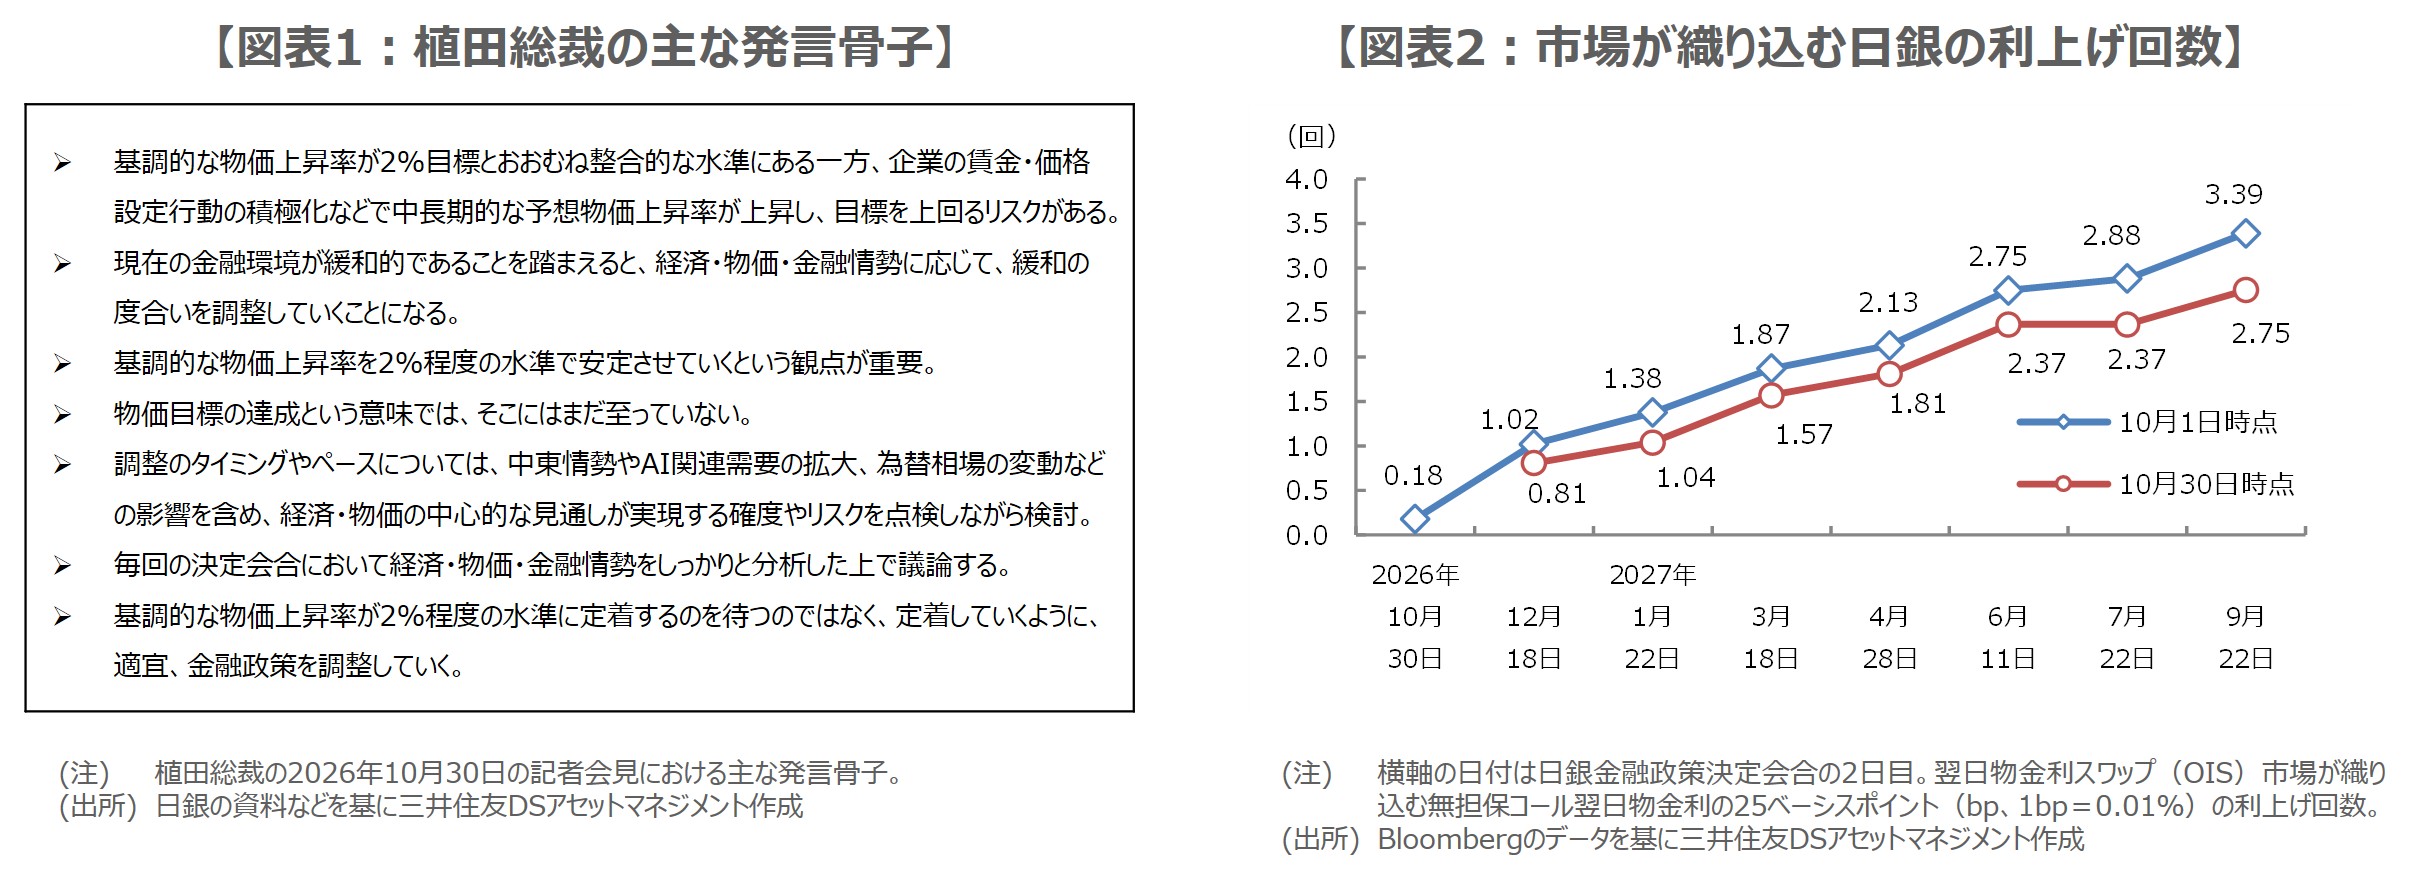
植田和男総裁は、基調的な物価上昇率が2%目標とおおむね整合的な水準にある一方、企業の賃金・価格設定行動の積極化などで中長期的な予想物価上昇率が上昇し、目標を上回るリスクを指摘しました(図表1)。また、金融環境は緩和的であり、経済・物価・金融情勢に応じて緩和の度合いを調整し、基調的な物価上昇率を目標水準で安定させることが重要と述べました。ただし、まだその状態には至っていないとの考えを示しました。
植田総裁は、緩和度合いの調整のタイミングやペースにも言及し、中東情勢や人工知能(AI)関連需要の拡大、為替相場の変動などの影響を含め、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら、毎回の決定会合で議論すると語りました。総じて、植田総裁の発言からは、利上げ継続姿勢が確認されたものの、利上げペースに関する目新しい材料は提示されなかったと判断されます。
弊社は25bpの追加利上げの時期について、年内は12月、来年は3月と6月との見方を維持する
なお、翌日物金利スワップ(OIS)市場に目を向けると、10月30日時点で25ベーシスポイント(bp、1bp=0.01%)の利上げの織り込み回数は、10月1日時点よりも低下していることが分かります(図表2)。これは、10月に入り、米国市場でAI投資を巡る懸念が再燃したことを受け、国内市場でもリスクオフ(回避)の動きが強まり、利上げ見通しにいくらか影響したものと思われます。
ただ、日銀は今回の会合で、物価は依然として上振れリスクの方が大きいと判断しており、2%の物価安定の目標とおおむね整合的な水準に達した基調的な物価上昇率が、この先、目標水準に定着していくよう、適宜、金融政策を調整していくと明言しています。そのため、弊社は25ベーシスポイント(bp、1bp=0.01%)の追加利上げの時期について、年内は12月、来年は3月と6月との見方を維持することが適切と考えています。