


2026年11月18日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】日米の金融政策と長期金利およびドル円相場の見通し
●日銀は来年6月までに3回、FRBは来年3月までに2回、それぞれ25bpずつの利上げ実施を予想。
●来年3月末の日本の10年国債利回りは現状から上昇余地あり、米国は現状程度が続くと予想。
●円安要素は残るが介入警戒は強く、ドル円は膠着相場へ、来年3月末のドル円は160円程度か。
日銀は来年6月までに3回、FRBは来年3月までに2回、それぞれ25bpずつの利上げ実施を予想
今回のレポートでは、日米の金融政策と長期金利、ドル円相場を展望します。まず、金融政策について、弊社は日銀が2026年12月、2027年3月、6月の3回、それぞれ25ベーシスポイント(bp、1bp=0.01%)ずつ利上げを行うと予想しています。一方、米連邦準備制度理事会(FRB)は、2026年12月と2027年3月の2回、それぞれ25bpずつ利上げを行うとみています。
11月17日時点の翌日物金利スワップ(OIS)市場をみると、日銀による25bpの利上げの織り込み回数は、2026年12月が0.8回、2027年3月が1.6回、6月が2.2回となっており、2027年6月時点で弊社予想の3回を下回っています。11月16日時点のフェデラルファンド(FF)金利先物市場では、2026年12月、2027年1月、3月にFRBによる25bpの利上げが行われる確率が高いとの見方が織り込まれ、こちらは弊社予想を上回っています。
来年3月末の日本の10年国債利回りは現状から上昇余地あり、米国は現状程度が続くと予想
弊社は生鮮食品と特殊要因を除く消費者物価指数の前年比伸び率が、2027年夏まで2%を明確に上回るとみており、日銀は6月まで利上げを継続すると考えています。そのため、市場ではこの先、利上げの織り込みがもう一段進む可能性があり、また、年末に2027年度の予算案や国債の発行計画を巡って財政悪化懸念が強まる恐れもあることから、日本の10年国債利回りは、2027年3月末に3.2%程度まで上昇する余地があると予想しています。
米国では、原油価格の高止まりなどの影響から、物価の落ち着きに時間がかかっており、市場で来年2回の利上げが織り込まれていることに、特に違和感はありません。ただ、足元で金融環境や信用環境がやや引き締まりつつあり、この先、景気に一服感が出てくれば、FRBは慎重に利上げのタイミングを計ると思われます。2027年3月末の米国10年国債利回りは、現状の水準と大きく変わらず、5.2%程度を想定しています。
円安要素は残るが介入警戒は強く、ドル円は膠着相場へ、来年3月末のドル円は160円程度か
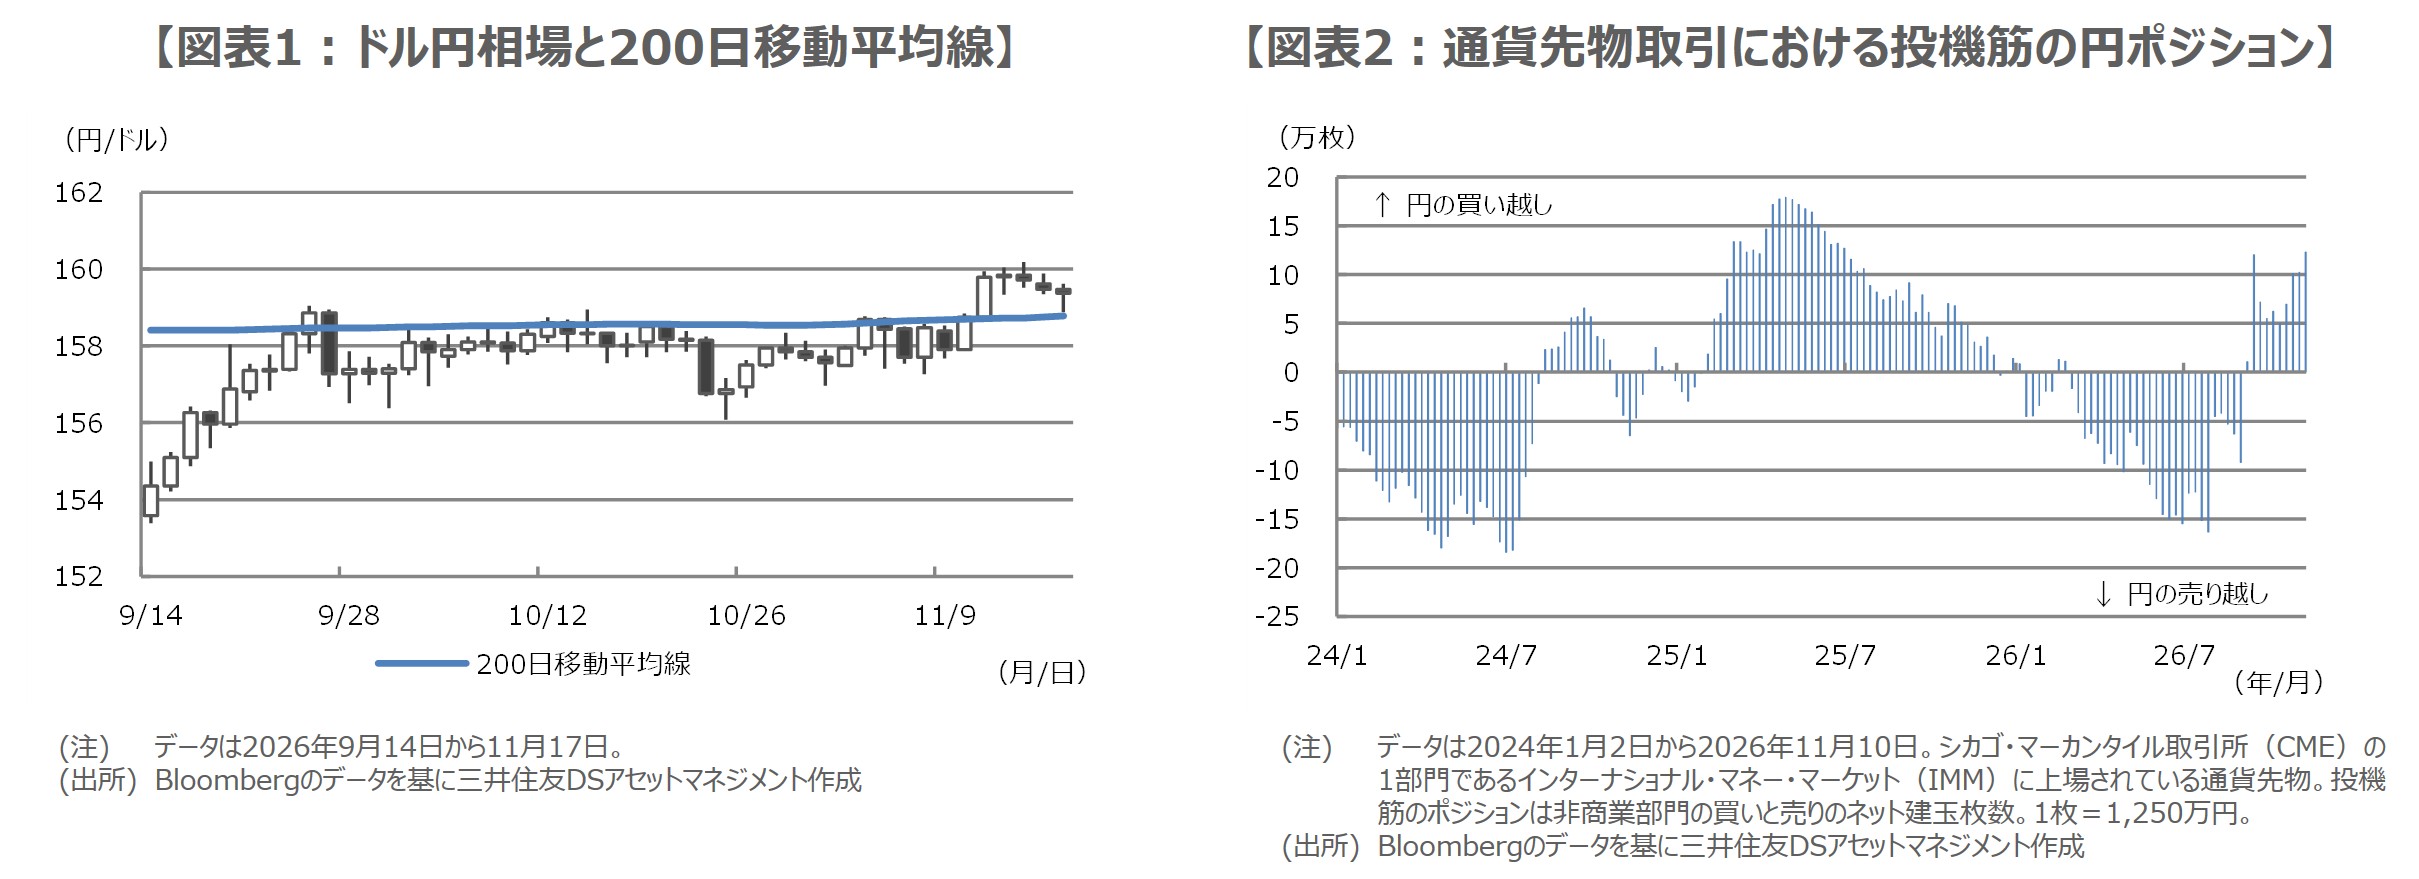
政府・日銀は4月30日から5月6日にかけて11.7兆円のドル売り・円買い介入を実施しましたが、ドル高・円安の進行は止まらず、ドル円は7月23日に一時1ドル=163円99銭水準をつけました。7月30日から8月3日にかけて15.4兆円の介入が再度実施され、ドル円は9月8日に152円89銭水準までドル安・円高に振れたものの、その後は反転し、10月の米消費者物価の上振れを機に、200日移動平均線を上抜けました(図表1)。
中東情勢の不透明感や日本の国際収支構造など、ドル高・円安の要素は残るものの、市場では為替介入への警戒が強く、投機筋の円ポジションも円の買い越しに転じていることから(図表2)、目先、大幅なドル高・円安は見込み難いと思われます。また、すでに日米追加利上げの織り込みが市場で相応に進んでいることも踏まえると、ドル円はしばらく膠着感の強い相場展開が予想され、2027年3月末の着地水準は160円程度と考えています。