


先月のマーケットの振り返り(2026年9月)
2026年10月2日
1.概観
|
株式 |
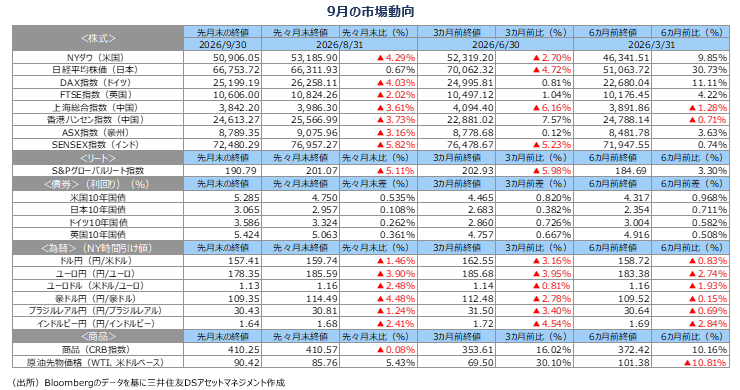
9月の主要な株価指数はほとんどの国で下落しました。原油価格上昇の影響による金利上昇が下落の要因とみられます。これまで金利上昇は金融セクターの上昇要因でしたが、預金獲得競争の激化から利ざや縮小要因になるとの見方が広がり金融株が下落したようです。また、世界的に自動車、不動産セクターも不振でした。一方、データセンターへの投資が本格化し、半導体株の株価は反転しました。半導体関連株のウェイトの大きい日経平均株価は上昇しました。半導体関連株のウェイトが小さいS&P500種、TOPIXは金融株不振から下落しましたが、ナスダック100は最高値を更新しました。 |
|---|---|
| 債券 |
各国の長期金利は、軽油など燃料油が原油価格を上回るペースで高騰し、輸送費の増加が物価の幅広い上昇につながるとの懸念から上昇しました。各国の中央銀行がインフレ率の上振れを防ぐために、政策金利を引き上げる姿勢を示していることも影響しているようです。英中央銀行は9月の会合で量的縮小の停止を発表し、直後長期金利が低下しました。 |
| 為替 |
日銀の量的縮小政策継続を受け、国内投資家による円建て金融資産売却および対外金融資産購入が復活しましたが、日米政府の口先介入により円高基調を維持しました。軽油、天然ガスが上昇する中で、欧州圏の米国への供給依存度が高まっていることを受け、米ドル高ユーロ安となりました。 |
| 商品 |
サウジのパイプライン停止などの影響で原油価格は上昇しました。欧米では軽油など燃料油の値上がりが顕著となりました。 |
2.景気動向
<現状>
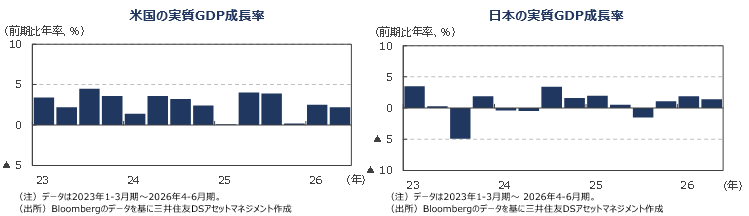
●米国の26年4-6月期の実質GDP確報値の成長率は前期比年率+2.2%でした。改定値は同年率+1.5%でした。
●欧州(ユーロ圏)の4‐6月期実質GDP確報値の成長率は前期比年率+2.6%でした。改定値の成長率は同+1.8%でした。
●日本の4‐6月期実質GDP2次速報値の成長率は前期比年率+1.4%に0.3%ポイント上方修正されました。国内需要の寄与度も若干上方修正されましたが、▲0.1%とマイナス寄与に変わりはありませんでした。上方修正に寄与したのは、ホルムズ海峡封鎖の影響による原油輸入の減少を主要因に輸入がさらに下方修正されたことです。輸入の̠減少幅拡大はGDPの上方修正要因となります。輸入の減少が国内需要の縮小をカバーする形となり、GDPの伸び率は上方修正されています。
●中国の4-6月期の実質GDP成長率は前年同期比+4.3%でした。1‐3月期の成長率は同+5.0%でした。
●豪州の4-6月の実質GDP成長率は前年同期比+2.1%でした。1-3月期の成長率は同+2.5%でした。
<見通し>
●米国の26年の実質GDP成長率見通しを+2.2%、27年見通しを+2.1%としました。良好な雇用情勢を背景に個人消費は底堅く、発送電設備の拡充などAI関連に付随した投資も成長を牽引しそうです。石油価格の上昇は、エネルギー純輸出国である米国の名目成長率の拡大に貢献し、米国全体の企業収益の向上と雇用の安定にも寄与しそうです。
●欧州では、26年+1.1%、27年+1.3%の実質GDP成長率見通しとしました。熱波やエネルギー価格上昇の影響で個人消費は減速しそうですが、インフラ投資、域内防衛費の拡大など財政拡張により、安定した成長が続く見通しです。
●日本の実質GDP成長率見通しは、26年度を+0.9%、27年度を+0.9%と下方修正しました。①石油等の輸入の正常化、②熊本地震や9月の豪雨による悪影響が、GDP成長率の押し下げ要因となる見込みですが、弊社では、高市政権の成長戦略を呼び水とした設備投資の回復、消費税減税による景気の下支え、などにより成長軌道を維持できると予想します。
●中国では、26年+4.6%、27年+4.5%の実質GDP成長率を予想します。中国経済は原油高への耐性を強めており、輸出の拡大が景気を下支えする見込みです。AI向けハイテク機器の輸出が好調なうえに、国内原油精製能力を活用し市況が高騰したガソリン、軽油など石油製品輸出も増やしています。ただし、買い替え補助の規模縮小などから、消費の低迷は続くと予想します。
●豪州では、7月の家計支出指数は前月比+1.1%と3カ月連続でプラスとなりました。雇用市場では8月のフルタイム雇用者数が減少し、失業率が前月から上昇するなど労働需給の緩和の兆しが見られますが、インフレ率が高止まりしているため、オーストラリア準備銀行(RBA)は、29日に政策金利を引き上げました。必要に応じ政策金利をさらに引き上げる姿勢を示しています。
3.金融政策
<現状>
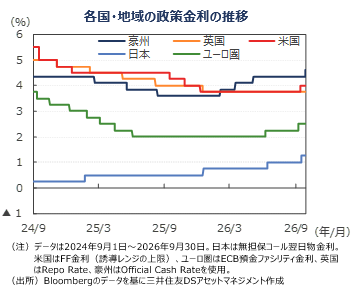
●16日の米連邦公開市場委員会(FOMC)において、全会一致で政策金利の引き上げが決定されました。11日発表の消費者物価上昇率(CPI)は前月比で0.4%上昇しました。ウォーシュ議長は、①インフレ率は長期間にわたり高い水準にある、②データを見てもインフレは改善していない、③金融環境は引き締め的ではない、と決定理由を説明しました。同日発表された経済見通しでは、多数のメンバーが、26年中のインフレ率の高止まりと年内もう一度の政策金利引き上げを予想しているようです。
●欧州中央銀行(ECB)は、10日、全会一致で政策金利の引き上げを決めました。27年のインフレ率見通しを2.5%に引き上げましたが、26年のインフレ率見通しは3%で据え置きました。インフレ率目標の2%を超える水準が続くと予想しながらも、ラガルド総裁は「次の会合でどの方向に向かうかについて、現時点での見解はない」と今後の政策金利見通しを示しませんでした。欧州では中東、ロシアからの石油製品の輸入が減少し、天然ガスや原油以上にガソリン、軽油など石油製品価格が急騰しています。17日に政策金利を据え置いたイングランド銀行(BOE)のベイリー総裁は、「実際に消費するのは原油そのものではない。原油から作られる製品を消費している」とコメントしました。冬の暖房需要シーズンを控え、外生的な要因で上昇しているインフレ率(需要要因ではない景気に対し悪いインフレ)抑制に対する金融政策のかじ取りが難しくなっています。
●18日、日銀は、景気は「中東情勢の影響もあって、一部に弱めの動きも見られますが、緩やかに回復しています」、「予想物価上昇率の上昇などを踏まえますと、2%の物価目標を超えて上振れるリスクがあります」として、政策金利を0.25%引き上げました。一方で、植田総裁は「基調的な物価上昇率は2%に近づいています」とコメントし、物価目標に到達していないとの認識も示しています。高市政権が食品向けの消費税を引き下げ、物価の上昇率を抑え込む方針の中で、政府の成長戦略と日銀の金融政策の整合性が問われそうです。金融庁は信金・信組など地域金融機関の国債含み損を点検対象とする方針を発表しています。
<見通し>
●米国では、企業業績が好調で雇用不安が広がる公算は低いと見られます。一方、欧州からの需要拡大で燃料油価格の上昇が続いており、インフレ懸念の払しょくは難しい状態です。また、データセンター投資を背景とするテックインフレを利上げで抑制できるかにも不透明感があります。弊社では、インフレ懸念を払しょくし、中央銀行への信認を維持するため、12月に予防的な利上げが行われると見ています。27年には景気が安定的に推移する中で、原油安からインフレ率も低下すると見込まれるため、政策金利は据え置かれると予想します。
●欧州では、原油価格が再び上昇し、燃料や暖房油、ガス価格も連動して上昇しています。インフラ投資、国防支出が増加する中で、インフレの進行が見込まれるため、弊社はECBが10-12月期に政策金利を0.25%引き上げると予想します。
●高市政権は、骨太の方針において日本銀行に政府との共同声明の趣旨に沿った適切な金融政策を期待することを盛り込んでいます。しかし、日銀は、ECB、BOEとは異なり、外生的な物価上昇圧力にもかかわらずインフレ率を抑え込む姿勢を見せており、弊社は断続的に利上げを行うと予想しています。
4.債券
<現状>
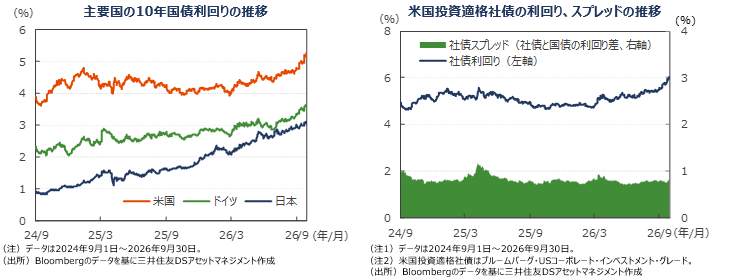
●米国の10年国債利回り(長期金利)は上昇しました。8月の消費者物価指数のコアCPI上昇率は2.4%上昇にとどまりましたが、軽油など燃料油が前月比で10.1%上昇しており、今後輸送費の値上がりとして幅広い商品やサービスに価格転嫁されそうです。建設機械や農業機械にもディーゼルエンジンが搭載されています。雇用指標や経済指標が良好で、米連邦準備制度理事会(FRB)のメンバーから物価動向を懸念するコメントが多く、長期金利は原油価格に反応して動く局面が多い様です。
●ドイツでも長期金利は上昇しました。欧州では、原油価格は上昇したとはいえ4月、5月よりも低水準にある一方で、欧州の主力エネルギー源の天然ガス価格は上昇しています。中東紛争の影響で、冬場の需要期を前に貯蔵施設の補充率は低水準です。さらに、軽油、暖房油価格も急騰しており、乗用車のディーゼルエンジン搭載比率の高い欧州では、CPIへの影響が大きそうです。
●日本の10年国債利回りは上昇が続きました。日銀の量的縮小政策により、国債需給が緩いことが主要因です。加えて、高市政権の積極財政により国債発行額が増加するとの報道から、投資需要は盛り上がりに欠けます。欧米では、原油価格が下落すると長期金利が低下する局面もありましたが、日本では国債発行の増加を背景とする長期金利の上昇が続いています。
●米国の投資適格社債については、前月比で社債利回りは上昇しました。国債金利が上昇し、スプレッド(国債と社債の利回り差)も先月より若干拡大しました。大規模データセンター建設のための多額の資金調達が続いています。
<見通し>
●米国の長期金利は当面高水準で推移する見通しです。米国では雇用が底堅さを保つ一方で、インフレ率が上振れるリスクが高まっており、FRBは26年12月に追加利上げを行うと、弊社は予想しています。小幅な利上げにとどまれば、米国景気の回復基調は維持され、長期金利は現行水準の5%をやや上回る程度で推移する見込みです。
●欧州の長期金利は高水準で推移する見通しです。ECBはエネルギーコスト上昇に伴うインフレ率上振れを警戒し、12月に追加利上げを行う見込みです。市場では、ECBの利上げに対する警戒感が残りやすいと見られ、3%台前半の展開を予想します。
●日本の長期金利は上昇傾向が続くと予想します。日銀の量的引き締め継続により、需給面から長期金利に上昇圧力がかかっているうえに、市場にさらなる利上げ観測が出ていることから上昇基調が続きそうです。
5.企業業績と株式
<現状>
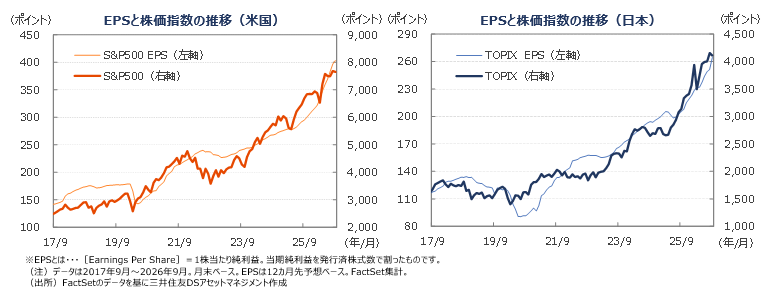
●米ファクトセット(FactSet)によれば、日米の企業業績の見通しは堅調です。9月末の米S&P500種株価指数の予想1株当たり純利益(EPS)は前年同月比+36.8%、TOPIXの予想EPSは同+28.9%となりました。
●米国株式市場では、NYダウは大手ハイテク株が上昇し、銀行など金融株、メタ・プラットフォーム社のMuseなどAIエージェントとの競合が懸念されるアプリケーションソフト銘柄が下落しました。今後、預金獲得競争が激しくなり、銀行は利ざやの確保が難しくなるとの懸念が大きくなっています。ネットバンキングやAIエージェントの普及で、預金金利の高い銀行への移管が容易になっていることが背景にあります。NYダウは前月末比▲4.29%下落し、S&P500種株価指数も同▲0.45%下落しましたが、ナスダック100は+3.23%でした。
●日本株式市場では、フィラデルフィア半導体指数(SOX指数)の上昇に追随する形で、半導体関連株、電子部品、電子部品材料株が回復しました。また、銀行セクターもプラスでした。しかし、自動車、非鉄セクターなどの輸出セクターが円高から下落し、不動産も下落しました。日経平均は月間で+0.67%プラスとなりましたが、TOPIXは▲1.15%下落となりました。
<見通し>
●米国株式市場では、原油・ガス価格の上昇や半導体価格の上昇は、米国企業全体の業績向上要因となります。中東情勢や金利の上昇に対する懸念から、米国株式は業績対比で割安になっています。金融政策、中間選挙、中東情勢、ハイテク企業の業績見通しなどの材料を織り込みながら、株価は持ち直すと予想します。中長期的には、景気回復のペースやデータセンター向け半導体、電子部品の成長動向を見極める局面に入ったと見ています。
●日本株式市場は、上昇基調が続くと予想します。原油価格などエネルギー価格上昇に起因する金利の上昇は、日本の株式市場の重荷となると見られますが、一段の急騰がなければ、米国のAI関連需要の拡大、高市政権の景気てこ入れ策などにより、日本企業も増益基調を維持できそうです。企業の対外直接投資や家計の外貨建て投資の拡大などを背景に円安圧力がかかる展開が続きそうなことも企業業績の改善を通じて相場を下支えしそうです。
6.為替
<現状>
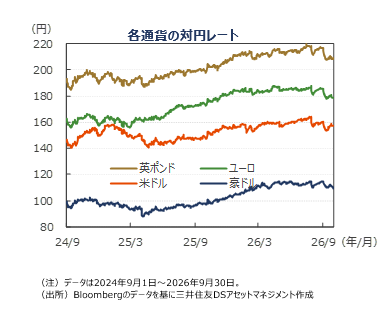
●円の対米ドルレートは、円高となりました。ベッセント財務長官の円高誘導発言、日銀のレートチェックなど日米の口先介入が円相場を支えました。対外証券売買動向をみると、国内投資家は、9月に入り外国株や投信や国外中長期債を買い越しています。国外投資家は、日銀の利上げによる損失を懸念してか、株式・投信、短期債を売り越していますが、すでに金利が上昇した中長期債は買い越しに転じました。国内投資家が、円建て金融資産を売却し、外貨建て金融資産に投資する流れが再開されています。
●ユーロ・米ドルレートは、ユーロ安となりました。ロシアからの軽油輸入が減少していることに加え、ホルムズ海峡封鎖の影響で中東からの石油製品の輸入も減少し、原油価格の上昇以上に軽油、灯油、ジェット燃料、天然ガス価格が上昇しており、代替輸入先として米国が重要となっています。エネルギー資源は多くの場合米ドル建ての取引となるため、エネルギー価格が上昇すれば米ドル需要が拡大し、ドル高に振れやすくなります。この環境下で、トランプ大統領が軽油の輸出禁止に言及したため、ユーロは米ドルに対し減価したようです。円はベッセント長官や日銀の口先介入で円高・ドル安となったため、ユーロ・円レートもユーロ安となりました。
●豪ドル・米ドルレートは、豪ドル安となりました。RBAが政策金利を据え置いた一方で、FRBがインフレ抑制のため政策金利を引き上げたことが要因と見られます。円はベッセント長官や政府・日銀の口先介入で円高ドル安となったため、円の対豪ドルレートも円高方向にシフトしました。
<見通し>
●円の対米ドルレートは、円安ドル高の堅調な展開を予想します。当局の円安けん制発言を受けて、投機的な円売り圧力は和らいだと見ています。今後、日米ともに利上げが想定されますが、金利差の観点で米ドル優位は維持されそうです。日本企業の対外直接投資や家計の外貨建て投資の拡大なども根強い円安要因です。
●円の対ユーロレートは、緩やかなユーロ高を予想します。ECBによる追加利上げ観測がユーロを支えるとみます。一方で、米国の金利水準が欧州を上回っている中、中東紛争の影響で欧州の米国からのエネルギー輸入が急拡大することは、米ドル高ユーロ安圧力となりそうです。
●円の対豪ドルレートは、やや円安を予想します。RBAは9月に政策金利を引き上げ、インフレ率次第では更なる政策金利の引き上げを行う姿勢を見せています。同様な金利見通しであることから、豪ドルの対米ドルレートへの影響は限定的と見ます。円に対しては、豪ドルは円に対し一時的に弱含みましたが、金利差を背景に再び強含む見通しです。
7.リート
<現状>
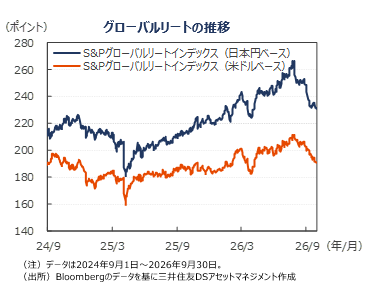
●グローバルリート市場(米ドルベース)は、長期金利の上昇の影響を大きく受け、世界的に下落しました。各国で長期金利がCPI上昇率を大きく上回る水準にまで上昇し、不動産市場には逆風となっています。長期金利上昇の背景には米国とイランの紛争に伴う原油価格の上昇があります。過去の原油価格高騰時にはオイルマネーが各国の不動産市場を下支えしていましたが、今回は中東諸国自体が財政危機に見舞われているため期待できません。石油、ガス輸出で潤う米国、カナダ、豪州、マレーシアなどのリート市場も下落しました。
●不動産調査会社の東京カンテイによると、8月東京都心6区の中古マンションの平均希望売り出し価格は、高値圏を維持しているものの、4カ月連続で下落したようです。一方、新規供給物件の減少が見込まれる賃貸オフィス市場では、空室率が低下し、賃貸料の上昇が続いています。東証では、8月、証券会社の自己取引部門、個人、事業法人、投資信託、その他金融法人(銀行、生・損保を除く)などが買い越しましたが、生保・損保、銀行、外国人が売り越しました。
●S&Pグローバルリートインデックスの9月のリターンは前月末比▲5.11%下落しました。月間の換算用の円ドルレートは円高となり、円ベースのリターンは同▲7.08%となりました。
<見通し>
●グローバルリート市場は、長期金利の動向に左右される展開が続きそうです。米国のAI投資の拡大や活用が活発化していることは、データセンターなどインフラ関連のセグメントのパフォーマンス向上に貢献しそうです。豪州など、日本以外の市場ではデータセンターは重要なセグメントとなっています。一方でAIエージェントの利用拡大は不動産仲介業に強みを持つリート銘柄にはマイナス要因となりそうです。中長期的には、賃貸事業の収益が伸びていることや不動産のインフレヘッジ性が着目されることが期待されます。
●日本では、長期金利の上昇が重石となる一方、東京都心部のオフィスビルの空室率は低下し、賃料の上昇が続いています。既存テナントが館内で増床する動きが活発化しているようです。賃料収入の増加が、リート市場を下支えしそうです。住宅、オフィス共に新規着工が減少していることは、将来的には需給面でのプラス要因となりそうです。また、分配金成長目標を掲げるリートが増えていることも、リート市場の活性化につながるでしょう。
8.まとめ
| 債券 |
●米国の長期金利は当面高水準で推移する見通しです。米国では雇用が底堅さを保つ一方で、インフレ率が上振れるリスクが高まっており、FRBは26年12月に追加利上げを行うと、弊社は予想しています。小幅な利上げにとどまれば、米国景気の回復基調は維持され、長期金利は現行水準の5%をやや上回る程度で推移する見込みです。 ●欧州の長期金利は高水準で推移する見通しです。ECBはエネルギーコスト上昇に伴うインフレ率上振れを警戒し、12月に追加利上げを行う見込みです。市場では、ECBの利上げに対する警戒感が残りやすいと見られ、3%台前半の展開を予想します。 ●日本の長期金利は上昇傾向が続くと予想します。日銀の量的引き締め継続により、需給面から長期金利に上昇圧力がかかっているうえに、市場にさらなる利上げ観測が出ていることから上昇基調が続きそうです。 |
|---|---|
| 株式 |
●米国株式市場では、原油・ガス価格の上昇や半導体価格の上昇は、米国企業全体の業績向上要因となります。中東情勢や金利の上昇に対する懸念から、米国株式は業績対比で割安になっています。金融政策、中間選挙、中東情勢、ハイテク企業の業績見通しなどの材料を織り込みながら、株価は持ち直すと予想します。中長期的には、景気回復のペースやデータセンター向け半導体、電子部品の成長動向を見極める局面に入ったと見ています。 ●日本株式市場は、上昇基調が続くと予想します。原油価格などエネルギー価格上昇に起因する金利の上昇は、日本の株式市場の重荷となると見られますが、一段の急騰がなければ、米国のAI関連需要の拡大、高市政権の景気てこ入れ策などにより、日本企業も増益基調を維持できそうです。企業の対外直接投資や家計の外貨建て投資の拡大などを背景に円安圧力がかかる展開が続きそうなことも企業業績の改善を通じて相場を下支えしそうです。 |
| 為替 |
●円の対米ドルレートは、円安ドル高の堅調な展開を予想します。当局の円安けん制発言を受けて、投機的な円売り圧力は和らいだと見ています。今後、日米ともに利上げが想定されますが、金利差の観点で米ドル優位は維持されそうです。日本企業の対外直接投資や家計の外貨建て投資の拡大なども根強い円安要因です。 ●円の対ユーロレートは、緩やかなユーロ高を予想します。ECBによる追加利上げ観測がユーロを支えるとみます。一方で、米国の金利水準が欧州を上回っている中、中東紛争の影響で欧州の米国からのエネルギー輸入が急拡大することは、米ドル高ユーロ安圧力となりそうです。 ●円の対豪ドルレートは、やや円安を予想します。RBAは9月に政策金利を引き上げ、インフレ率次第では更なる政策金利の引き上げを行う姿勢を見せています。同様な金利見通しであることから、豪ドルの対米ドルレートへの影響は限定的と見ます。円に対しては、豪ドルは円に対し一時的に弱含みましたが、金利差を背景に再び強含む見通しです。 |
| リート |
●グローバルリート市場は、長期金利の動向に左右される展開が続きそうです。米国のAI投資の拡大や活用が活発化していることは、データセンターなどインフラ関連のセグメントのパフォーマンス向上に貢献しそうです。豪州など、日本以外の市場ではデータセンターは重要なセグメントとなっています。一方でAIエージェントの利用拡大は不動産仲介業に強みを持つリート銘柄にはマイナス要因となりそうです。中長期的には、賃貸事業の収益が伸びていることや不動産のインフレヘッジ性が着目されることが期待されます。 ●日本では、長期金利の上昇が重石となる一方、東京都心部のオフィスビルの空室率は低下し、賃料の上昇が続いています。既存テナントが館内で増床する動きが活発化しているようです。賃料収入の増加が、リート市場を下支えしそうです。住宅、オフィス共に新規着工が減少していることは、将来的には需給面でのプラス要因となりそうです。また、分配金成長目標を掲げるリートが増えていることも、リート市場の活性化につながるでしょう。 |
※個別銘柄に言及していますが、当該銘柄を推奨するものではありません。


