


先月のマーケットの振り返り(2026年10月)
2026年11月4日
1.概観
|
株式 |
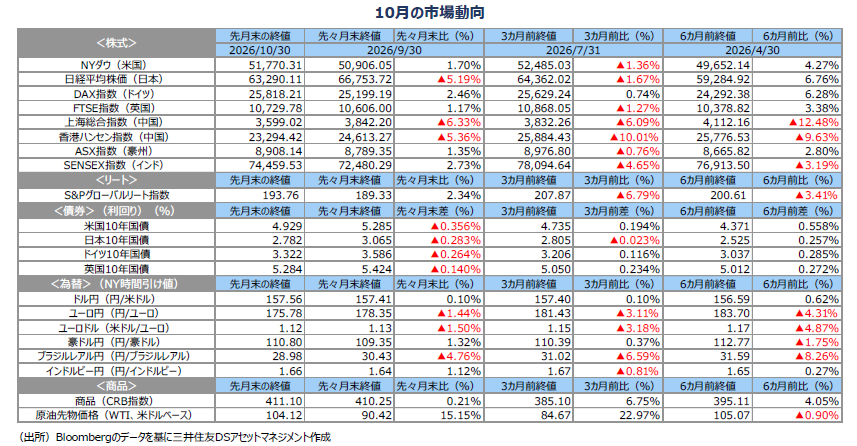
10月の主要な株価指数は、半導体関連銘柄のウェイトの高い指数が下げ、低い指数は堅調でした。エネルギー、生活必需品、医薬品セクターの株価は堅調に推移しました。半導体関連株のウェイトが小さいNYダウ、ドイツ、英国、豪州、インドの指数は上昇しましたが、半導体関連株のウェイトの大きい日経平均、上海総合、ハンセン指数は下落しました。フィラデルフィア半導体株指数は15.4%下落し、S&P500種、ナスダック100もマイナスでした。香港では、上場している半導体銘柄が下落したほか、中国本土からの投資資金が引き上げられているようです。 |
|---|---|
| 債券 |
各国の長期金利は低下しました。軽油など燃料油が原油価格を上回るペースで高騰し、輸送費の増加が物価の幅広い上昇につながるとの懸念は残っていますが、半導体関連株を中心とするデータセンター関連株の急落を受け、米国債を中心とする安全資産へのシフトが進んだことが要因と見られます。ドイツ国債は周辺国国債からの退避先となっているようです。 |
| 為替 |
国内投資家は外貨建て中長期債を売却し国内に資金を還流しており、国外投資家は日本の中長期債や株式・投資信託を買い越していることが円高要因です。一方、原油・ガス価格の上昇は米ドル需要の増加につながり、国内投資家の外貨建て株式・投資信託投資とともに円安要因となり、米ドル円レートはほぼ横ばいで推移しました。 |
| 商品 |
親イラン勢力によるサウジアラビアの石油関連施設への攻撃により、原油価格は上昇しました。 |
2.景気動向
<現状>
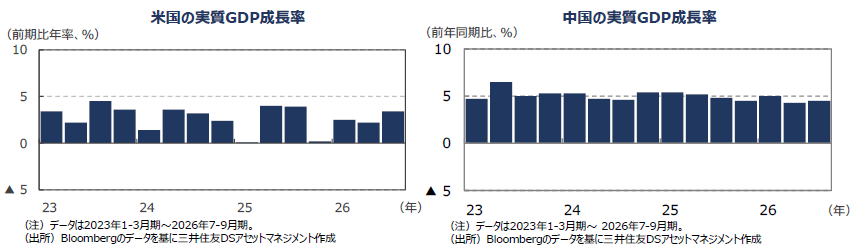
●米国の26年7-9月期の実質GDP速報値の成長率は前期比年率+3.4%でした。設備投資が成長を牽引しています。データセンターの建設を計画するテクノロジー企業が電力・エネルギー確保のために投資を拡大していることが要因と見られます。電力・エネルギー施設への設備投資はデータセンター投資とは異なり国内調達比率が高い模様で、半導体やサーバーなど部品や機器の輸入急増(GDPの減算項目)による成長率の押し下げが発生していません。
●欧州(ユーロ圏)の7-9月期実質GDP速報値の成長率は前期比年率+1.7%でした。4-6月期の成長率は同+2.6%でした。
●日本の4‐6月期実質GDP2次速報値の成長率は前期比年率+1.4%に0.3%ポイント上方修正されました。国内需要の寄与度も若干上方修正されましたが、▲0.1%とマイナス寄与に変わりはありませんでした。
●中国の7-9月期の実質GDP成長率は前年同期比+4.5%でした。4-6月期の成長率は同+4.3%でした。
●豪州の4-6月期の実質GDP成長率は前年同期比+2.1%でした。1-3月期の成長率は同+2.5%でした。
<見通し>
●米国の26年の実質GDP成長率見通しを+2.3%、27年見通しを+2.1%としました。好調な企業業績を背景に雇用情勢は良好で、個人消費は底堅く、発送電設備の拡充などAI(人工知能)関連に付随した投資も成長を牽引しそうです。石油価格の上昇は、エネルギー純輸出国である米国の名目成長率の拡大に貢献し、金利上昇による下押し効果を相殺しそうです。
●欧州では、26年+1.0%、27年+1.3%の実質GDP成長率見通しとしました。エネルギー価格上昇の影響で個人消費は減速しそうですが、インフラ投資、域内防衛費の拡大など財政拡張により、景気の腰折れは回避できそうです。
●日本の実質GDP成長率見通しは、26年度を+0.8%、27年度を+0.8%に下方修正しました。①石油等の輸入の正常化、②熊本地震や9月の豪雨による悪影響が、GDP成長率の押し下げ要因となる見込みですが、弊社では、高市政権の成長戦略を呼び水とした設備投資の回復、消費税減税による景気の下支え、などにより成長軌道を維持できると予想します。
●中国では、26年+4.6%、27年+4.5%の実質GDP成長率を予想します。中国経済は原油高への耐性を強めており、輸出の拡大が景気を下支えする見込みです。AI向けハイテク機器の輸出が好調なうえに、国内原油精製能力を活用し市況が高騰したガソリン、軽油など石油製品の輸出も増やしています。ただ、買い替え補助の規模縮小などから、消費の低迷は続くと予想します。
●豪州では、8月の家計支出指数は前月比横ばいとなりました。雇用市場では9月の就業者数が減少し、失業率が4カ月連続で上昇するなど労働需給が軟化しています。ただ、原油高が長期化しインフレ率が高止まりしているため、オーストラリア準備銀行(RBA)は必要に応じ政策金利をさらに引き上げる姿勢を示しています。
3.金融政策
<現状>
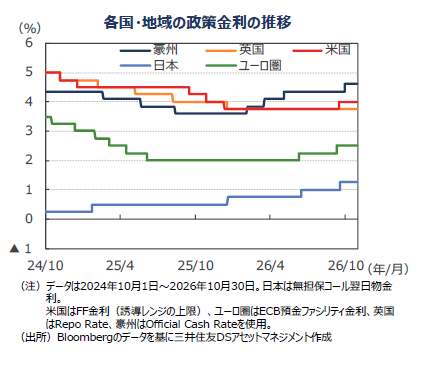
●28日の米連邦公開市場委員会(FOMC)では、政策金利が据え置かれました。声明には、「経済活動は強いペースで拡大しつつある」、「インフレは高止まりしている」とあり、雇用より物価が論点のようです。14日発表の9月の消費者物価指数(CPI)は前月比で0.6%上昇と加速していました。ウォーシュ議長は、「インフレ率は高すぎる。一部セクターの相対価格の変化が経済全体に波及しないようにするのが我々の役割だ」と発言しており、エネルギー価格の上昇が物価に与える影響を警戒している模様です。
●欧州中央銀行(ECB)は、29日、政策金利の据え置きを決めました。声明には、「エネルギーショックの規模拡大と長期化に加え、間接的な影響や二次的な影響により、インフレ率が押し上げられ、成長率は押し下げられる可能性が高い」とある一方で、「前回の政策委員会以降、金融環境は引き締まっており、インフレと成長の重石になる可能性が高い」ともあります。エネルギー価格高騰という外生要因による物価上昇には長期金利(ドイツ以外)の上昇を見守ることで対応し、政策金利でのインフレ率抑制を避けたようです。ラガルド総裁は、記者会見で、エネルギー価格の急騰が過激な賃上げ要求やインフレ期待の大幅な上昇などにつながっていないとしながらも、市場が追加の引き締めを予想する中でECBが進む方向は「明確だ」とコメントしています。
●30日、日銀は、政策金利を据え置きました。ただ、金融庁が金融機関に株式、投信の含み益を使って国債の評価損の処理を指導している中で、ETFの売却ペースを速める方向に見直したことはサプライズでした。展望レポートでは、①熊本の地震、②9月に各地に大きな被害をもたらした豪雨、などがあったにもかかわらず、7月時点よりもGDP成長率見通しを引き上げました。3月に高騰した原油コストを半年後にやっと価格転嫁し始めた企業の価格設定を積極的と判断しています。物価見通しでは、半導体価格の上昇や円安の影響を憂慮していますが、電子情報技術産業協会によると、9月のパソコンの単純平均販売価格は前年同月比68.9%上昇していますが、販売台数は42.5%減少しています。金融政策による個別物価抑制は必要なさそうです。
<見通し>
●米国では、欧州向けの高値での輸出の増加から、燃料油価格の上昇が続いており、インフレ懸念の払しょくは難しい状況です。また、データセンター投資を背景とするテックインフレを抑制できるかにも不透明感があります。弊社では、インフレ懸念を払しょくし、中央銀行への信認を維持するため、12月に政策金利の引き上げが行われると見ています。利上げは、四半期に一度、27年3月にも行われると予想します。
●欧州では、ガス価格、軽油など燃料油や暖房油価格が上昇し、連動して原油価格も上昇しています。インフラ投資、国防支出が増加する中で、インフレの進行が見込まれるため、弊社はECBが10-12月期中に政策金利を追加で0.25%引き上げると予想します。
●日銀は、目標以上の物価上昇を放置したECBや英中央銀行とは異なり、外生的な物価上昇圧力でも金融政策でインフレ率を抑え込む姿勢を見せており、弊社は今後も断続的に利上げを行うと予想しています。消費税減税やエネルギー価格の低下により、一時的にコアCPI上昇率が2%以下に縮小しても、利上げを継続すると予想します。
4.債券
<現状>
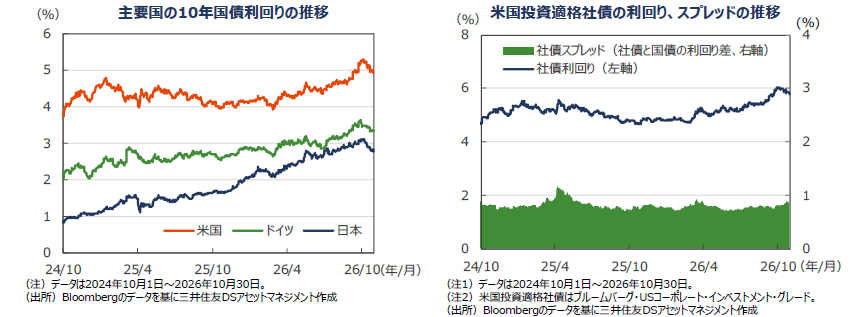
●米国の10年国債利回り(長期金利)は低下しました。原油高によるインフレ率の拡大を懸念して、月初に長期金利は上昇しましたが、欧州向け軽油、液化天然ガス輸出の拡大に伴うドル需要、フランスなど欧州諸国の財政不安を背景にドル債の安全資産としての需要が高まりました。AIをめぐる不安が広がり、データセンターに投資する企業や半導体関連企業を中心に米国株が下落すると、安全資産として米国債の地位が高まり、利回りは低下しました。大型IPOに備え資金の待機場所にもなったようです。
●ドイツでも長期金利は低下しました。欧州では、欧州の主力エネルギー源である天然ガス価格は上昇しています。さらに、軽油、暖房油価格も急騰しており、乗用車のディーゼルエンジン搭載比率の高い欧州では、CPIへの影響が大きそうです。しかし、財政政策に対する懸念があるフランスなど周辺国からの逃避先としての安全資産需要を背景にドイツの長期金利は低下しました。
●日本の10年国債利回りは低下しました。日銀の量的縮小政策により市場への国債供給は拡大していますが、3%を超える利回りが魅力的なことから、外貨建て国債を売却した国内投資家や海外投資家が10年国債への投資を拡大している模様で、利回りは低下しました。
●米国の投資適格社債については、前月比で社債利回りは低下しました。国債金利が低下したことが要因で、スプレッド(国債と社債の利回り差)は前月より拡大しました。大規模データセンター建設のための資金調達はエクイティ関連にシフトしたようです。
<見通し>
●米国の長期金利は高水準で推移する見通しです。米国では雇用が底堅さを保つ一方で、燃料油価格の高止まりによりインフレ率が上振れるリスクが高まっており、FRB(米連邦準備制度理事会)は26年12月に追加利上げを行うと、弊社は予想しています。小幅な利上げにとどまれば、米国景気の回復基調は維持され、長期金利に上昇圧力がかかりやすい展開が見込まれます。
●欧州の長期金利は高水準で推移する見通しです。ECBはエネルギーコスト上昇に伴うインフレ率上振れを警戒し、12月に追加利上げを行う見込みです。ECBの利上げに対する警戒感が残ると見られ、ドイツ長期金利は3%台前半の展開を予想します。
●日本の長期金利は上昇傾向が続くと予想します。日銀の量的引き締め強化により、需給面から長期金利に上昇圧力がかかっています。追加利上げ観測もあり上昇が続きそうですが、3%を上回る水準では相応の投資需要があり上昇ペースを抑えそうです。
5.企業業績と株式
<現状>
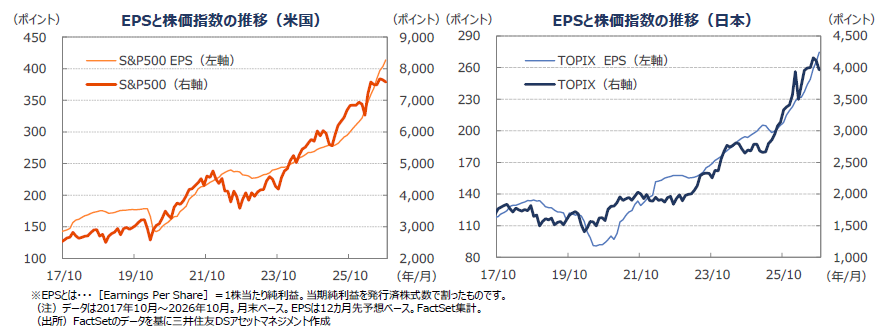
●米ファクトセット(FactSet)によれば、日米の企業業績の見通しは堅調です。10月末の米S&P500種株価指数の予想1株当たり純利益(EPS)は前年同月比+38.0%、TOPIXの予想EPSは同+32.2%となりました。
●米国株式市場では、生活必需品、薬品、エネルギー銘柄が上昇し、NYダウは上昇しましたが、フィラデルフィア半導体株指数が15.4%下落するなど、AI関連株のウェイトの大きいS&P500種株価指数、ナスダック100指数は下落しました。ただし、スペースXなど持ち株の評価損の影響が大きかったアルファベットなどを除くと、データセンター関連企業やエネルギー企業を中心に発表された業績は非常に好調で、多くの企業が良好な見通しを発表しています。NYダウは前月末比+1.70%上昇した一方、S&P500種株価指数は同▲0.93%下落し、ナスダック100は▲5.30%下落となりました。
●日本株式市場では、フィラデルフィア半導体株指数(SOX指数)の下落に追随する形で、半導体関連株、電子部品、電子部品材料株が下落しました。また、日銀の利上げにより、今後上昇が見込まれる調達金利の影響に対する懸念から、銀行や不動産セクターも下落しました。日経平均は月間で▲5.19%下落し、TOPIXも▲3.49%下落となりました。
<見通し>
●米国株式市場では、原油・ガス価格の上昇や半導体価格の上昇は、米国企業全体の業績向上要因となります。データセンターの稼働も順調のようで、企業業績の底堅さに比べ株価には出遅れ感があります。金融政策、中間選挙の結果、中東情勢、ハイテク企業の業績見通しなどの材料を織り込みながら、クリスマスラリーに向かうと予想します。中間選挙で共和党が敗れた場合、トランプ大統領が予測不能な経済政策をとりにくくなるため、米国株式市場にはプラス要因となる見通しです。
●日本株式市場は、データセンター関連企業などを中心に上昇すると予想します。高騰後に輸入した原油などのエネルギー価格が企業のコストに反映され始めていますが、人件費や金利コストとともに製品やサービス価格に反映できているようです。原油価格の一段の急騰がなければ、米国のAI関連需要の拡大、企業統治改革、高市政権の景気てこ入れ策などにより、日本企業も増益基調を維持できそうです。ただし、金融機関の保有国債の含み損が拡大していることや企業倒産の増加には留意が必要です。
6.為替
<現状>
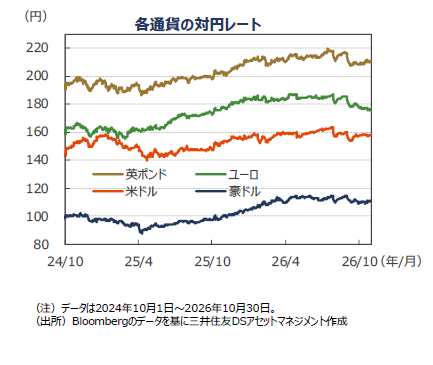
●円の対米ドルレートは、ほぼ横ばいの展開となりました。国内投資家は、10月に入り外国株・投信を買い越しましたが、中長期債は売り越しに転じました。国外投資家は、短期債を売り越しましたが、株式・投信と中長期債を買い越しています。国外からの投資資金の還流が、エネルギー輸入コストの増大に伴う米ドル需要の拡大を相殺しているようです。米国がエネルギー供給国としての地位を高めたことが、米ドルの需要拡大につながっているようです。
●ユーロ・米ドルレートは、ユーロ安となりました。①ロシアからの天然ガス、軽油輸入が減少している、②ホルムズ海峡封鎖の影響で中東からの石油製品の輸入も減少し、代替輸入先として米国が大きな地位を占めるようになり、液化天然ガス、石油製品価格の上昇とともに米ドル需要が急拡大しています。この環境下で、フランスの財政懸念、内政問題が発生し、周辺国に飛び火したため、ユーロは米ドルに対し減価したようです。円の米ドルレートはほぼ横ばいでしたが、ユーロ・円レートはユーロ安となりました。日本の投資家が、外貨建ての中長期債を売り越した影響が出ているようです。
●豪ドル・米ドルレートは、豪ドル高となりました。28日、RBAがインフレ率の拡大に警戒感を示した一方で、ニュージーランド準備銀行は、同国が財政面で悪材料を抱えインフレ率も高まっているにもかかわらず、市場の予想に反し政策金利を据え置いたため、ニュージーランドドルから豪ドルへの資金シフトが起きたようです。円の対豪ドルレートも豪ドル高方向にシフトしました。
<見通し>
●円の対米ドルレートは、円安ドル高の堅調な展開を予想します。日銀は利上げペースを速め、政策金利を2%まで引き上げる見込みですが、米国もあと2回の利上げを見込んでいるため、金利差の観点で米ドル優位は維持されそうです。日本企業の対外直接投資や家計の外貨建て投資の拡大なども根強い円安要因となりそうです。
●円の対ユーロレートは、緩やかなユーロ高を予想します。ECBによる追加利上げ観測がユーロを支えるとみます。一方で、米国の金利水準が欧州を上回っている中、中東紛争の影響で欧州の米国からのエネルギー輸入が急拡大することやフランス国債に対する懸念は、米ドル高ユーロ安圧力となりそうです。
●円の対豪ドルレートは、やや円安を予想します。RBAは9月に政策金利を引き上げ、インフレ率次第では更なる政策金利の引き上げを行う姿勢を見せています。米国と同じような金利見通しであることから、豪ドルの対米ドルレートへの影響は限定的と見ます。円に対しては、豪ドルは一時的に弱含んでいましたが、金利差を背景に再び強含む見通しです。
7.リート
<現状>
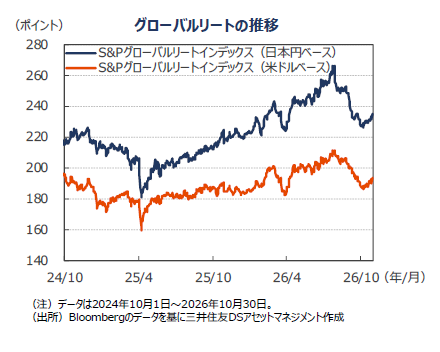
●グローバルリート市場(米ドルベース)では、底堅い展開となりました。各国で長期金利が低下し、不動産市場への逆風は和らいだようです。米国では無線基地局のリートや個人向け倉庫(セルフサービスのレンタル倉庫)のリートが不動産セクターを牽引しました。アフリカ、南米で基地局のリース需要が増え業績が好調なうえに、スペースXが全米で携帯電話基地局の確保に向け大手通信インフラ企業と協議しているとの報道が上昇要因となったようです。
●東証REIT指数は、日銀の利上げ継続を警戒する海外投資家の売りが続き軟調に推移しました。11月12日発表のMSCI指数のリバランスで、日本国内最大の銘柄の除外が指摘されていることから、国内投資家も需給悪化を警戒しているようです。新規供給物件の減少が見込まれる賃貸オフィス市場では、空室率が低下し、賃貸料の上昇が続いています。各社は、金利コストの上昇に対し、①賃料の引き上げだけでなく、②手元資金や借入余力を活用した物件の取得による増収効果、③物件売却益の計上などで分配金の成長を図っています。東証では、9月、証券会社の自己取引部門、個人、事業法人、生保・損保などが買い越しましたが、投資信託、銀行、外国人が売り越しました。
●S&Pグローバルリートインデックスの10月のリターンは前月末比+2.34%上昇しました。月間の円換算に用いる円ドルレートは若干円安となり、円ベースのリターンは同+2.56%となりました。
<見通し>
●グローバルリート市場は、長期金利の動向に左右される展開が続きそうです。米国でAI投資の拡大や活用が活発化していることは、データセンター、無線基地局などインフラ関連のセグメントの業績の拡大に貢献しており、リートへの投資魅力は高まっています。国別時価総額構成が2番目の豪州など、日本以外の市場ではデータセンターは重要なセグメントとなっています。豪州ではデータセンター以外の不動産のファンダメンタルズも良好です。また、香港は、相対的な割安感に加え、中国本土と香港の投資家がお互いの市場で売買できる仕組みの対象にリートが加わるとの期待が支えとなると見ています。
●日本では、金利の先高観が投資口価格の重石となるものの、割安感と良好なファンダメンタルズが下支えとなり、底堅く推移すると予想します。インフレ下では、収益の拡大に向けた投資戦略の選択余地が広がっています。財務戦略として新たな投資口を発行して資金調達する動きがあるほか、借入金利の上昇に対し、保有資産の売却や追加の借入余力を活用するなどの動きも見られます。売却代金や手元資金を投資口の買戻しに使う法人も見られます。
8.まとめ
| 債券 |
●米国の長期金利は高水準で推移する見通しです。米国では雇用が底堅さを保つ一方で、燃料油価格の高止まりによりインフレ率が上振れるリスクが高まっており、FRBは26年12月に追加利上げを行うと、弊社は予想しています。小幅な利上げにとどまれば、米国景気の回復基調は維持され、長期金利に上昇圧力がかかりやすい展開が見込まれます。 ●欧州の長期金利は高水準で推移する見通しです。ECBはエネルギーコスト上昇に伴うインフレ率上振れを警戒し、12月に追加利上げを行う見込みです。ECBの利上げに対する警戒感が残ると見られ、ドイツ長期金利は3%台前半の展開を予想します。 ●日本の長期金利は上昇傾向が続くと予想します。日銀の量的引き締め強化により、需給面から長期金利に上昇圧力がかかっています。追加利上げ観測もあり上昇が続きそうですが、3%を上回る水準では相応の投資需要があり上昇ペースを抑えそうです。 |
|---|---|
| 株式 |
●米国株式市場では、原油・ガス価格の上昇や半導体価格の上昇は、米国企業全体の業績向上要因となります。データセンターの稼働も順調のようで、企業業績の底堅さに比べ株価には出遅れ感があります。金融政策、中間選挙の結果、中東情勢、ハイテク企業の業績見通しなどの材料を織り込みながら、クリスマスラリーに向かうと予想します。中間選挙で共和党が敗れた場合、トランプ大統領が予測不能な経済政策をとりにくくなるため、米国株式市場にはプラス要因となる見通しです。 ●日本株式市場は、データセンター関連企業などを中心に上昇すると予想します。高騰後に輸入した原油などのエネルギー価格が企業のコストに反映され始めていますが、人件費や金利コストとともに製品やサービス価格に反映できているようです。原油価格の一段の急騰がなければ、米国のAI関連需要の拡大、企業統治改革、高市政権の景気てこ入れ策などにより、日本企業も増益基調を維持できそうです。ただし、金融機関の保有国債の含み損が拡大していることや企業倒産の増加には留意が必要です。 |
| 為替 |
●円の対米ドルレートは、円安ドル高の堅調な展開を予想します。日銀は利上げペースを速め、政策金利を2%まで引き上げる見込みですが、米国もあと2回の利上げを見込んでいるため、金利差の観点で米ドル優位は維持されそうです。日本企業の対外直接投資や家計の外貨建て投資の拡大なども根強い円安要因となりそうです。 ●円の対ユーロレートは、緩やかなユーロ高を予想します。ECBによる追加利上げ観測がユーロを支えるとみます。一方で、米国の金利水準が欧州を上回っている中、中東紛争の影響で欧州の米国からのエネルギー輸入が急拡大することやフランス国債に対する懸念は、米ドル高ユーロ安圧力となりそうです。 ●円の対豪ドルレートは、やや円安を予想します。RBAは9月に政策金利を引き上げ、インフレ率次第では更なる政策金利の引き上げを行う姿勢を見せています。米国と同じような金利見通しであることから、豪ドルの対米ドルレートへの影響は限定的と見ます。円に対しては、豪ドルは一時的に弱含んでいましたが、金利差を背景に再び強含む見通しです。 |
| リート |
●グローバルリート市場は、長期金利の動向に左右される展開が続きそうです。米国でAI投資の拡大や活用が活発化していることは、データセンター、無線基地局などインフラ関連のセグメントの業績の拡大に貢献しており、リートへの投資魅力は高まっています。国別時価総額構成が2番目の豪州など、日本以外の市場ではデータセンターは重要なセグメントとなっています。豪州ではデータセンター以外の不動産のファンダメンタルズも良好です。また、香港は、相対的な割安感に加え、中国本土と香港の投資家がお互いの市場で売買できる仕組みの対象にリートが加わるとの期待が支えとなると見ています。 ●日本では、金利の先高観が投資口価格の重石となるものの、割安感と良好なファンダメンタルズが下支えとなり、底堅く推移すると予想します。インフレ下では、収益の拡大に向けた投資戦略の選択余地が広がっています。財務戦略として新たな投資口を発行して資金調達する動きがあるほか、借入金利の上昇に対し、保有資産の売却や追加の借入余力を活用するなどの動きも見られます。売却代金や手元資金を投資口の買戻しに使う法人も見られます。 |
※個別銘柄に言及していますが、当該銘柄を推奨するものではありません。


