

日銀の利上げと日本企業への影響 ~企業の金利上昇への耐性を探る~
2026年9月28日
● 日本銀行は2026年9月に政策金利を1.00%から1.25%へ引き上げたが、利上げを継続する方針を維持している。弊社は、今回の利上げ局面において政策金利は1.75%まで引き上げられると見込んでいる。
● 企業の金利上昇への耐性については、業種や企業規模によってばらつきがある点には注意が必要だが、全体として見れば高まっていると考えられる。本稿ではその根拠として、①財務体質の強化による利払い負担の抑制、②借入コストを上回る収益性を指摘する。
日銀の利上げが続く見通しだが、企業の金利上昇への耐性は高まっている
日本銀行(以下、日銀)は2026年9月の金融政策決定会合において利上げを決めた。この決定により、政策金利は1.25%となったが、日銀は金融環境が依然として緩和的であると判断しており、利上げを継続する方針を維持している。弊社は2027年1月と6月にそれぞれ0.25%ポイントずつの追加利上げを見込んでいる。政策金利は、日銀が推計した中立金利レンジ(1.1%〜2.5%)の概ね中心である1.75%に到達する見通しである。
企業の金利上昇への耐性については、業種や企業規模によってばらつきがある点には注意が必要だが、全体として見れば高まっていると考えられる。本稿ではその根拠として、①財務体質の強化による利払い負担の抑制、②借入コストを上回る収益性を指摘する。
財務体質の強化による利払い負担の抑制
企業の金利上昇への耐性の高まりを示す第1のポイントは、財務体質の強化による利払い負担の抑制である。
企業の有利子負債比率(有利子負債/総資産)は、1990年代後半から2010年代にかけて大幅に低下した(図表1)。きっかけとなったのは1990年代後半に発生した国内の金融危機であり、過剰債務問題が深刻化した。当時の貸し渋りや貸し剥がしといった過酷な経験は、企業の財務戦略に重大な影響を与えた。財務体質の強化が急務となり、企業は有利子負債の圧縮を優先課題とした。過剰債務問題は2000年代前半にいったん解消へ向かったものの、2000年代後半に世界金融危機が発生した。企業は再び苦境に陥り、財務体質の強化を一段と推し進めることになった。
他方、有利子負債は2020年代から明確な増加傾向にある。この発端はコロナショックとみられるが、その後はインフレへの転換に伴う運転資金の増加なども影響していると考えられる。ただし、総資産も同時に増加したため、有利子負債比率は低水準にとどまっている。
総資産の拡大に伴い、企業収益も増加しており、支払利息等の相対的な負担は抑制されている(支払利息等は主に借入金・社債に対する利払い費を指す)。例えば、営業利益に対する支払利息等の比率は歴史的な低水準にある(図表2)。
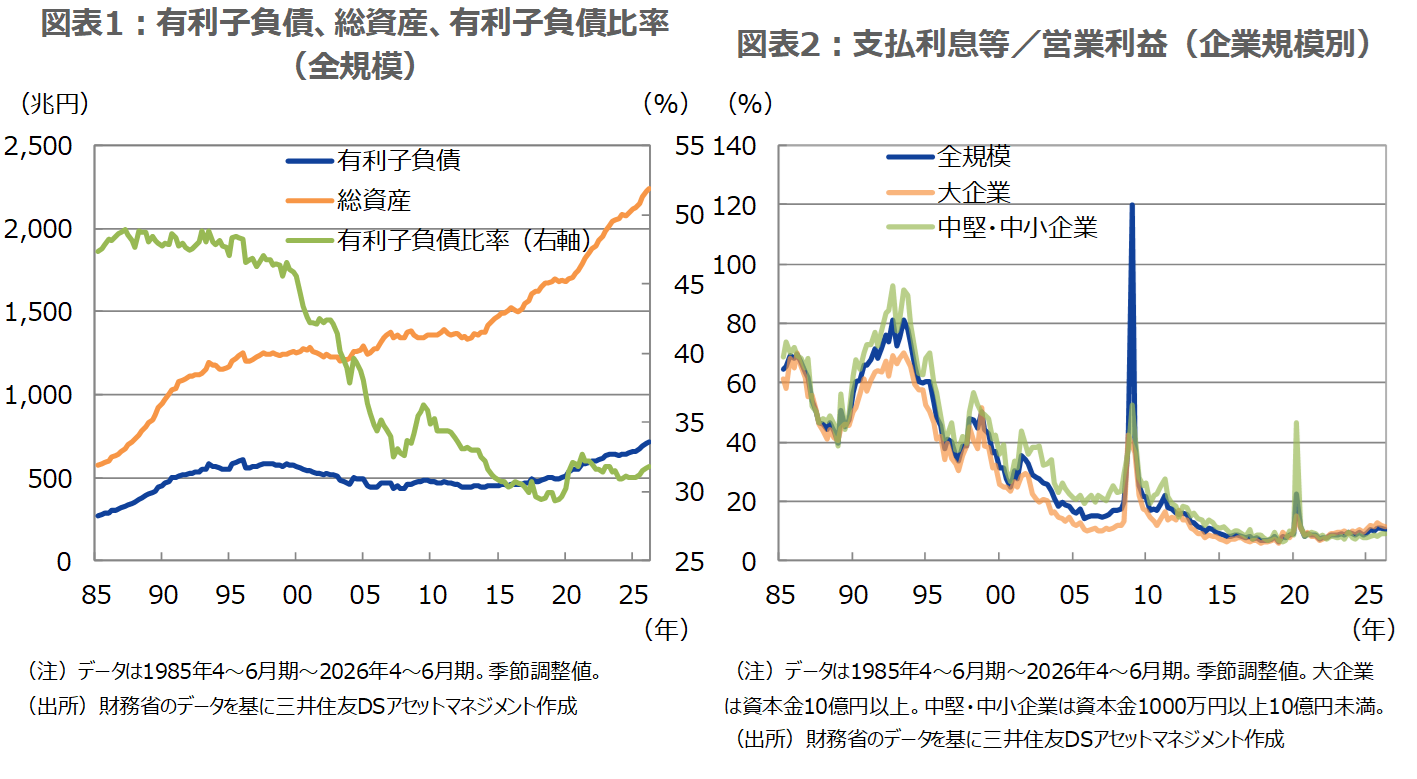
近年の有利子負債の拡大に加えて、利上げに伴う平均支払金利(支払利息等/有利子負債)の上昇もあり、支払利息等自体は確かに増加している(図表3、図表4)。しかし、企業利益との対比で見れば、利払い負担は小さい。もちろん、企業間格差には留意する必要があるが、この点は大企業だけでなく、中堅・中小企業でも見て取ることができる。
今後も利上げが続く見込みだが、支払利息等はどの程度増加するのだろうか。この点を簡単な試算で示す。
近年の無担保コールレート(オーバーナイト物)と平均支払金利は、歩調を合わせて推移している。こうした傾向を踏まえ、当面は政策金利の上昇分だけ平均支払金利も上昇すると仮定する。
政策金利の上昇幅は1%ポイントとする。これは、(a)既に決定された2026年6月と9月の利上げ(0.75%→1.25%)と、(b)今後予想される利上げ(1.25%→1.75%)を考慮したものである。(a)を含めたのは、平均支払金利の直近値が2026年4〜6月期であることから、9月の利上げはもとより、6月の利上げの影響もほぼ反映されていないとみられるためである。
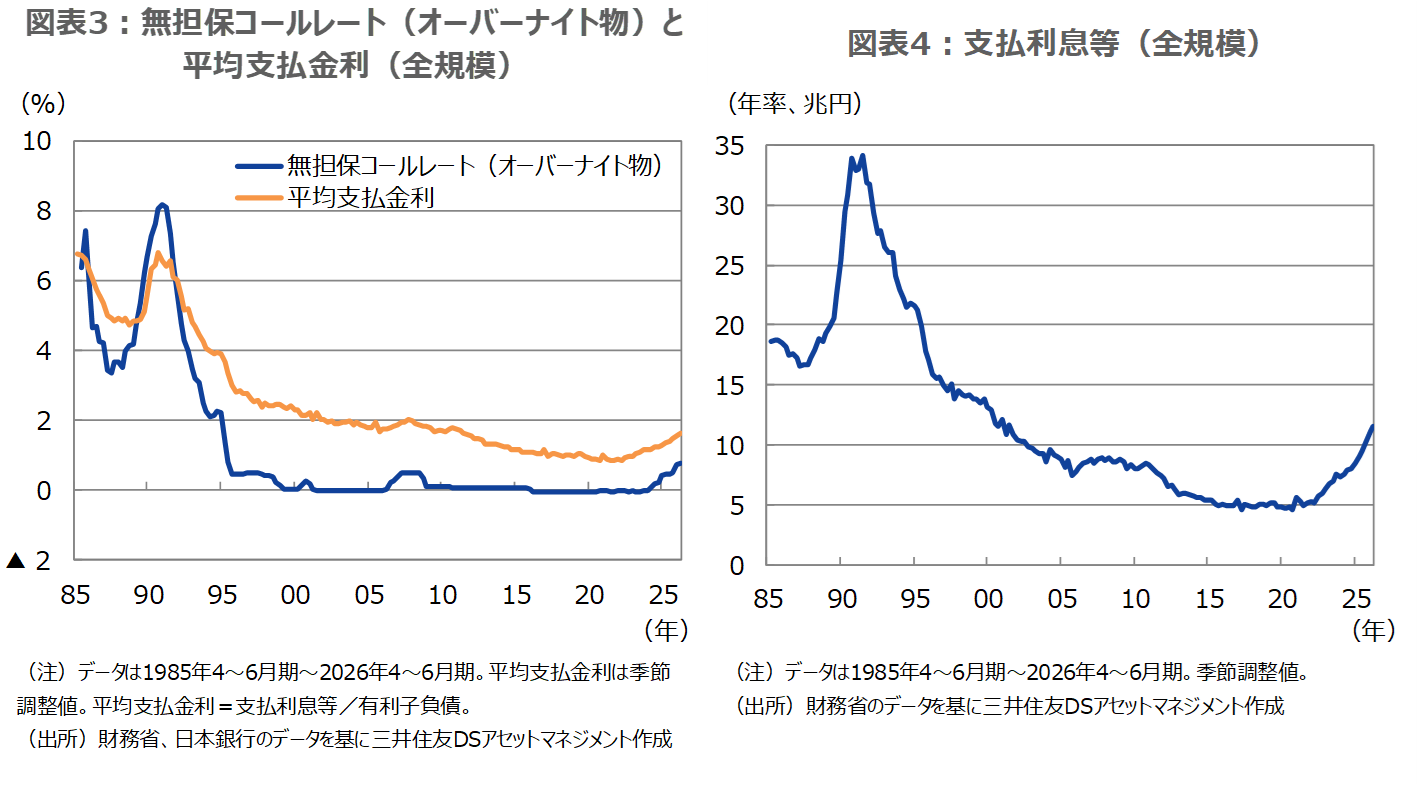
図表5は、平均支払金利が政策金利と同様に1%ポイント上昇した際に、支払利息等に及ぼす影響を示している。
企業全体の有利子負債は足元で710兆円程度である(図表1)。有利子負債残高を一定とすると、1%ポイントの平均支払金利の上昇によって、支払利息等は7.1兆円増加する。この金額は営業利益対比で6.5%、経常利益対比で4.7%に相当する。
他方、デフレ脱却により名目GDP成長率は高水準で推移している。弊社は、当面3%程度の成長が可能と予想している。過去の名目GDPと企業利益の関係を踏まえると、この場合、企業全体で10%程度の増益が見込める。想定される支払利息等の増加にとどまるのであれば、企業利益は底堅く推移すると考えられる。
借入コストを上回る収益性
企業の金利上昇への耐性の高まりを示す第2のポイントは、借入コストを上回る収益性である。
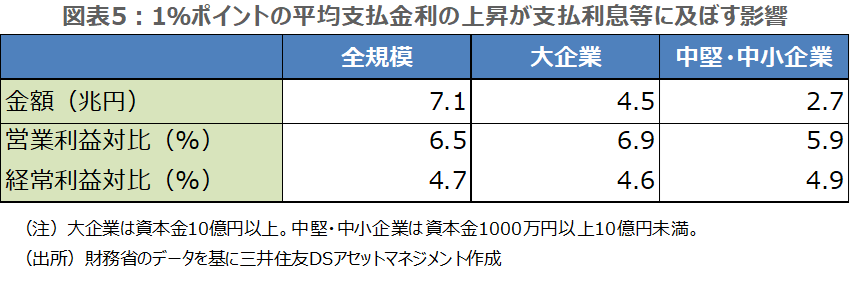
収益性の指標であるROA(営業利益/総資産)はコロナショックで大きく落ち込んだ後、上昇基調をたどっている。直近の2026年4〜6月期には4.9%と1990年以来の高水準を記録した(図表6)。コロナショック後の需要の立ち直りに加え、価格転嫁の進展によるマージン向上などがROA改善の背景にあると考えられる。一方、借入コストを示す平均支払金利も上昇しているものの、直近では1.6%にとどまる。
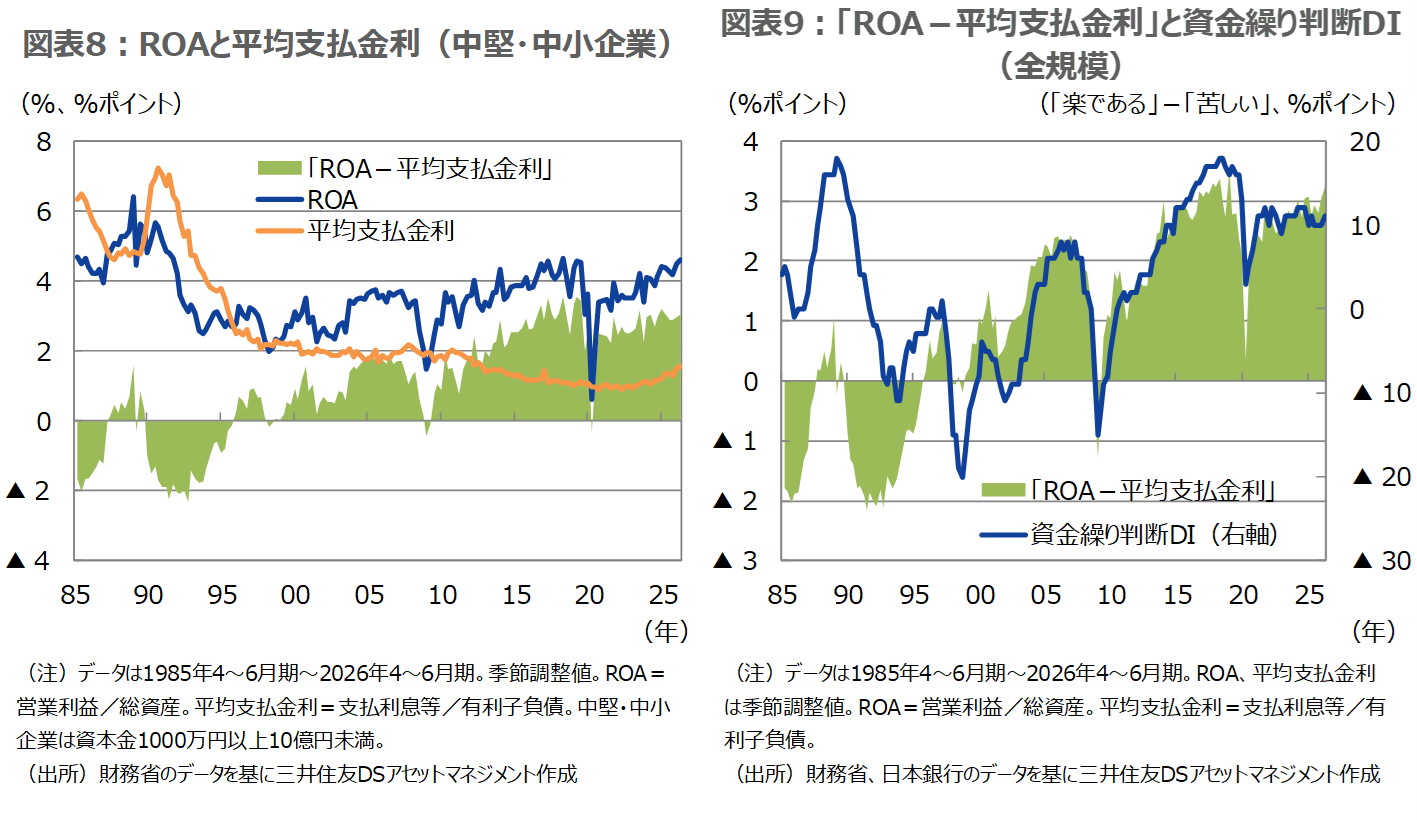
ROAと平均支払金利のスプレッド(ROA−平均支払金利)は3.3%ポイントと、長期的に見て大きく拡大している。企業規模別に見ても、大企業、中堅・中小企業を問わず、ROAは平均支払金利を明確に上回っている(図表7、図表8)。
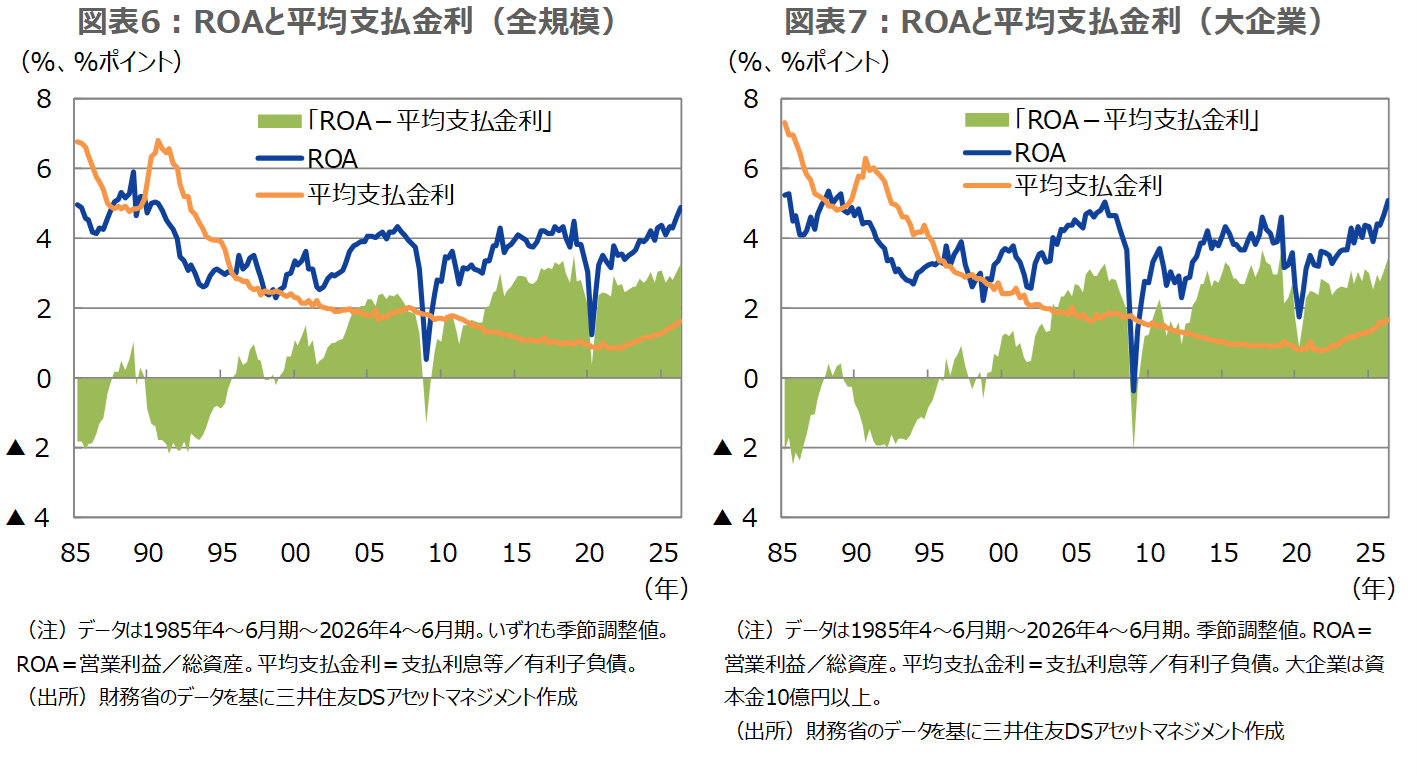
先述の試算で示したように、利上げが続き、平均支払金利が1%ポイント上昇すると想定しても、企業全体で見れば2%ポイント程度の相応のスプレッドを確保できる可能性が高い。
ROAと平均支払金利のスプレッドについて、興味深いのは『日銀短観』の資金繰り判断DI(「楽である」−「苦しい」)と連動している点である(図表9)。特に2000年代後半以降、連動性が高まっており、両者は軌を一にしている。借入コストを上回る収益性を確保できているかという点は、手元流動性や金融機関の貸出態度などを通じて、企業の資金繰りに影響を及ぼすと考えられる。
足元の資金繰り判断DIは11%ポイントと高水準であり、十分な余裕がうかがえる。ROAと平均支払金利のスプレッドとの最近の連動性を考慮すれば、今後、スプレッドが2%ポイント程度に縮小しても、同DIはプラス圏にとどまる公算が大きい。企業間のばらつきには注意が必要だが、企業全体で資金繰りが急速に悪化するシナリオは描きにくいといえる。
シニアエコノミスト
髙橋 泰洋


