


中長期的に上昇を目指すインド株式市場
~高成長ストーリーだけではなく高付加価値セクターによる変革に期待~
2026年10月16日
● 高成長率ストーリーだけではインド株式市況は上昇サイクルを続けることは困難になっている
● 当面続くと見込まれるルピー安・原油高はインド株式市況の抑制要因になりうる
● AIの進展でITサービス業の株価は低迷、新たな高付加価値セクターによる変革に期待
成長モメンタムは強いが、今後は投資効率に注目
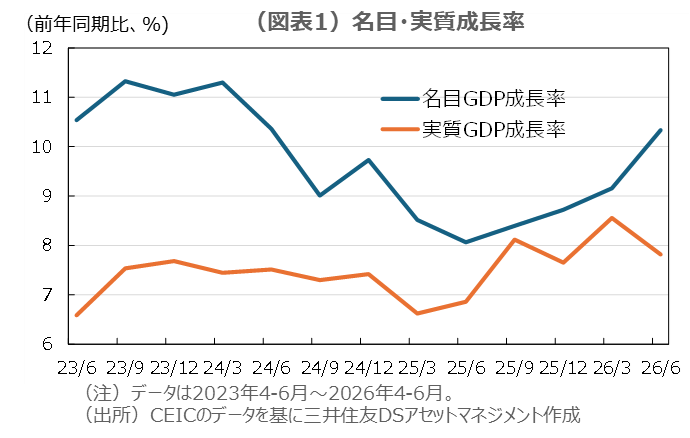
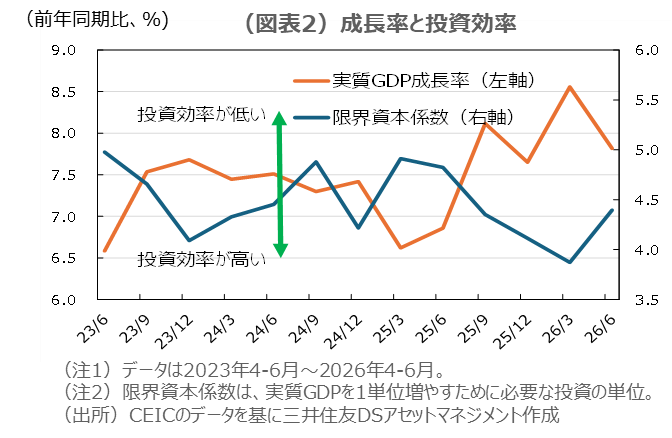
インドの実質GDP成長率は2026年4-6月期に前年同期比+7.8%と市場予想を上回った(図表1)。インドでは限界資本係数(実質GDPを1単位生み出すために必要な投資の単位、低いほど投資効率が高い)を計算すると、2024/25年度の4.6から2025/26年度には4.3へ低下しており、投資効率の改善が確認された(図表2)。
中国の経験では、限界資本係数が2~5で推移していた期間に2桁成長率を達成した。インドでも限界資本係数の低下傾向が明確になれば、将来的に2桁に近い高成長を享受することは可能だろう。ベトナム政府は、人口ボーナスだけに依存するのではなく、デジタル経済への移行という形で経済の高付加価値化に乗り出しており(2026年2月2日マクロビュー「トー・ラム書記長の強い指導力の下で高成長を目指すベトナム | 三井住友DSアセットマネジメント」参照)、インド政府も高付加価値化への明確な政策を執行できるかどうかという点に、マクロ面では注目したい。
高成長にもかかわらずルピー安・原油高が株式市況を抑制
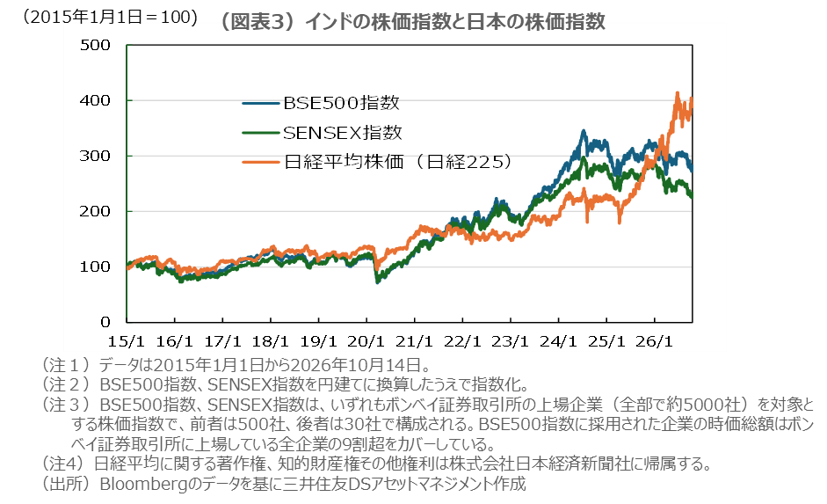
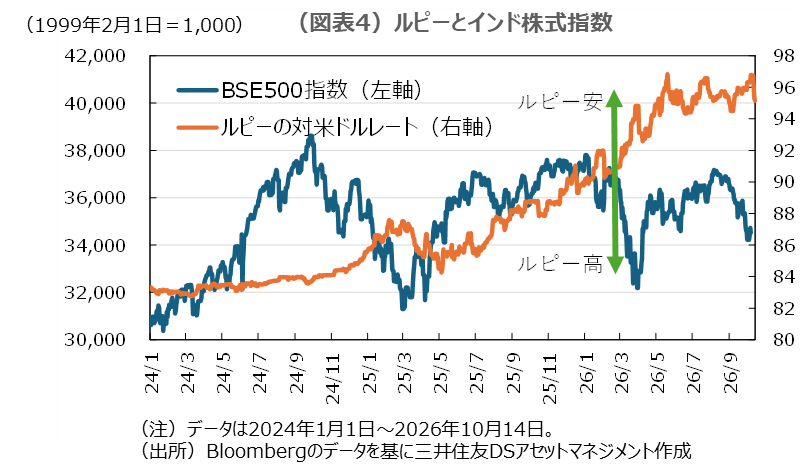
インドでは高い実質GDP成長率を背景に、名目成長率も堅調に推移しており、本来であればインド株式市況も底堅い展開が期待される。しかし、2024年以降、インドの代表的な株価指数を円建て換算してみると、頭打ちから下落局面にある(図表3)。後述するように、過去のインド株式指数の動きを見ると、米ドルに対してルピー安(高)では株価指数が下落(上昇)する傾向がある。インド経済のドライバーが内需であるため、このような順相関は合理的である。輸入した原油の一部を精製して、中東などに輸出するフローがあるとはいえ、原油高局面では、株式指数を押し下げる要因になりやすい。
当面は米ドル堅調の下でルピー安局面を想定
10月14日時点で、OIS市場(翌日物金利スワップ市場)では、2027年9月までにFRBによる少なくとも3回程度の追加利上げ(合計0.75%ポイント)が織り込まれている。米国の利上げ観測は当初の想定よりも進展しており、この点は米ドルの上昇要因となる。米国の利上げ観測が更に進展するようであれば、インドを含む新興国市場全般から資金流出が加速する局面、ひいては米ドルに対して新興国通貨の下落局面が想定されるため、インド株式市況には逆風が続く見込みである(図表4)。
また、IMFの「世界経済見通し(2026年10月版)」では、インドの米ドル建て名目GDPは2027年に日本を追い越して世界4位、2031年にはドイツを追い越して世界3位になると予測されているが、その前提となるルピーの対米ドルレートは2026年以降1米ドル=95〜97ルピーと、10月7~8日につけた1米ドル=96.8より高い水準または近い水準で置かれている。当社が想定するルピー安の進展を前提とすれば、米ドル建て換算のインドの経済規模の拡大ペースは、IMF見通しよりも緩やかになると考えられる。
原油価格には低下余地があるものの上振れリスクに留意
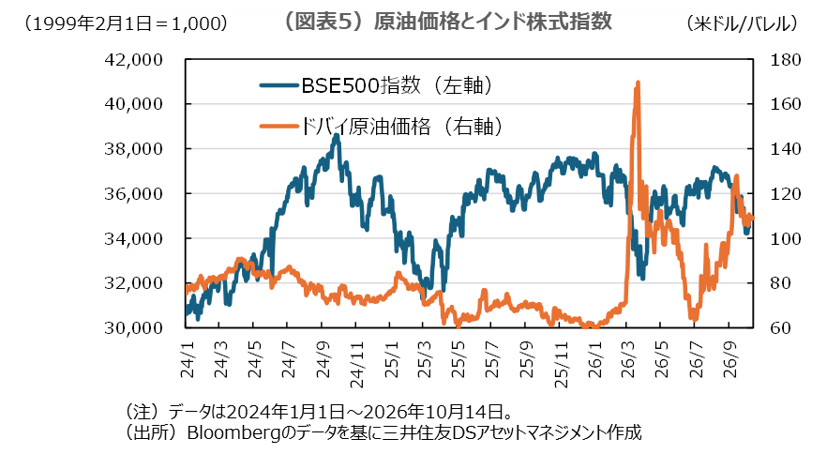
イラン・米国の戦争は当初の予想と比べて長期化し、9月下旬には中東域内での戦闘行為が重なったことで原油供給能力の毀損が懸念されるようになっており、原油価格には上昇圧力がかかりやすくなっていると考えられる。ロイターの報道(2026年8月21日)によると「イラン産原油はマレーシア沖などでの積み替えを経て中国が引き続き輸入している可能性がある。」と報じられている。当社では、イラン政府が戦争を継続するための資金を一定程度保有している可能性があるとみている。中東の混乱は予想外に長期化する可能性がある。
第一に、当社では、イラン・米国の戦争は米国政府の意向だけでは終戦が難しくなりつつあるとみている。イラン政府が終戦条件として米国政府に賠償金を求める可能性があり、米国政府がこれを受け入れるのは難しいと考えられる。また、米国が中東から軍の多くを引き揚げた場合、イランがホルムズ海峡への影響力を強める可能性があると考える。
第二に、7月にイエメンの親イラン武装組織フーシ派が紅海の海上封鎖を宣言し、9月下旬にサウジアラビアの石油施設を攻撃した。10月にはイエメン大統領指導評議会(アリーミ大統領が議長を務める)がフーシ派に対する「大規模軍事作戦」および全面戦争の開始を宣言した。サウジアラビアはイスラム教の聖地メッカを擁するスンニ派の代表であるが、イランはイスラム教シーア派であり、スンニ派とシーア派の対立は非常に根深いとみられる。中国の仲介で、サウジアラビアとイランは2023年3月10日、国交回復に合意すると発表したが、戦闘が激化してしまっている現状では、出口の見えない泥沼状態に陥っている可能性がある。
第三に、UAEは5月1日にOPECを離脱しただけでなく、中東域内で対立関係にある国も多いイスラエルとの関係強化に動いている。当社では、こうした外交姿勢の変化が湾岸諸国とイランとの緊張を高め、地政学リスクが一段と拡大する可能性があるとみている。
つまり、中東の地政学リスクが更に深刻化する余地はまだ残されており、予断を許さない。中東の緊張が一時的に和らぎ、原油価格が下がる局面はあると考えられるが、当社では、原油価格はイラン・米国の戦争前の水準(ドバイ原油価格で1バレル=60〜70米ドル)を上回って推移すると想定しており、場合によっては現在の水準を上回る可能性もあるとみている。原油価格の上昇はインド株式市況の抑制要因となる(図表5)。
AI進展に伴うITサービス企業の変化
インドのITサービス業はこれまで長年にわたり、欧米などの先進国企業から、ソフトウェア開発、保守運用、コードのテストなどのITアウトソーシング(ITO)や、カスタマーサポートなどのBPO(Business Process Outsourcing)業務を受注し、豊富な高学歴人材を低い人件費で大量に投入するビジネスモデルを展開してきた。しかし、2022年11月30日にChatGPT(ChatGPTはOpenAIの商標または登録商標)が公開された後、2025年から2026年にかけてAIの性能が飛躍的に向上したため、従来のITサービス業のビジネスモデルは根底から見直しを迫られている。具体的にはGCC(Global Capability Center、海外クライアント企業が自ら設置する開発・業務拠点)、BOT(Build Operate Transfer、拠点の構築・運営・移管)といったビジネスモデルが出現し、これら新しいビジネスモデルの広がりにより、インドIT業界は従来の受託型モデルからの転換を迫られている。現在、GCCという形で、発注企業がインドITサービスセンターを仲介せずに自らインド人を含めた人材を直接雇用し、自社に必要なシステムを内製化するビジネスモデルが急速に発展している。更に、GCCの移行プロセス自体をビジネスにするBOTという新形態も出現している。これはITサービス企業がGCCを発注企業のために代行して段階的に設立し、最終的に所有権を発注企業に引き渡すビジネスモデルである。
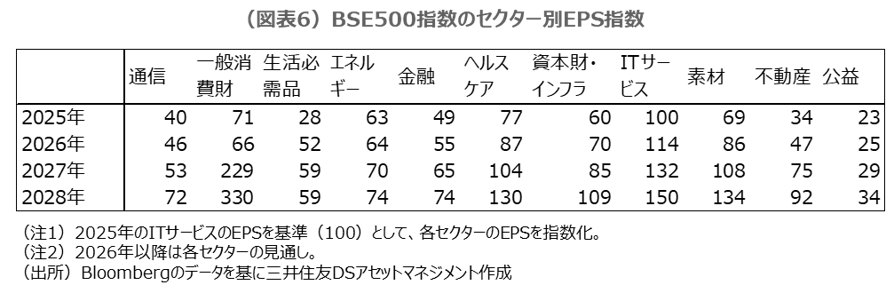
BSE500指数のITサービス業のEPS(Earnings Per Share、1株当たり利益)見通しを指数化して、他の業種のEPS見通しと比較してみよう。Bloombergの市場予想(コンセンサス)によると、ITサービス業のEPSは2025年から2028年にかけて約53%の増加が見込まれているが、同期間の一般消費財(約4.7倍)など他セクターと比べると、伸び率は相対的に低い水準にとどまっている(図表6)。
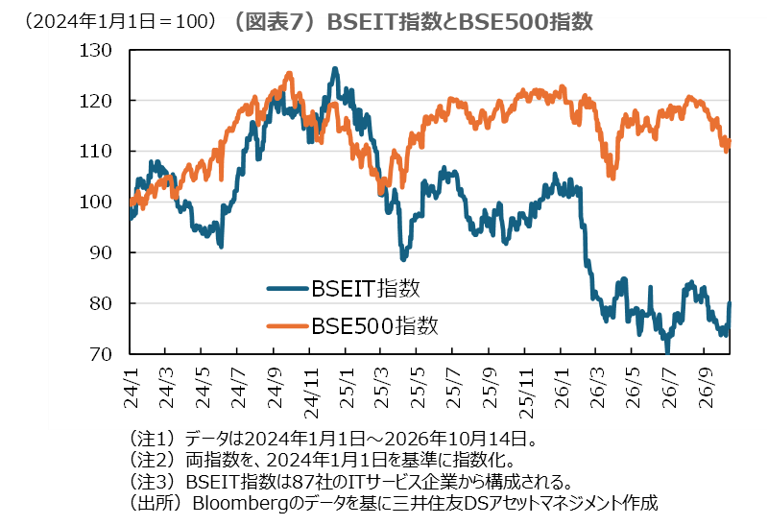
AIの進化と共に、データセンターの建設が進展し、将来的に、これらのインフラの有効活用をインドのITサービス企業(システム統合企業)が担うという観測がある。しかし、当社では、2026年10月14日時点で、BPOからGCC・BOTへの移行や将来的なシステム統合への期待感は、ITサービス企業の株価にはまだ十分に織り込まれていないとみている(図表7)。実際、ボンベイ証券取引所に上場するITサービス企業87社で構成されるBSEIT指数は、2026年7月に安値を付けた後、低い水準で一進一退となっており、今後、本格的に持ち直すかどうかに注目したい。また、AIが様々な既存の業務を代替していく過程において、これから起こりうる様々な変化に対して、インドのITサービス企業が新たにどのような高い付加価値のサービスを提供するのかを市場参加者は探っているとも解釈できる。
チーフアジアストラテジスト
佐野 鉄司


