


高付加価値セクターへのシフトが進む中国経済
~中国景気モメンタムの実態を探る~
2026年11月5日
● 住宅価格の下落傾向に起因する需要不足がデフレ圧力として作用
● ハイテクなど高付加価値セクターへのシフトが成長の勢い(モメンタム)を下支え
● 若年層の失業問題など構造問題の解決は依然として困難
住宅価格の下落傾向に起因する需要不足がデフレ圧力として作用
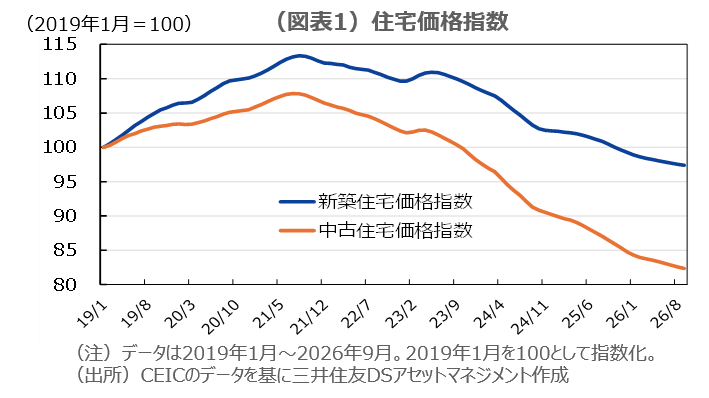
中国のGDPデフレーター(名目GDPを実質GDPで割って算出する、経済全体の物価動向を示す指標)は2023~2025年にかけてマイナスの伸び、いわゆるデフレ状態に陥った。中国人民銀行が 2019 年 10 月に実施した「都市住民家計資産負債状況調査」によれば、都市家計の全資産の 59.1%、実物資産の74.2%が住宅だった。また、中国の持ち家比率は 96%と非常に高かった。右肩上がりであった住宅価格が2021年夏から下落傾向に転じたため(図表1)、家計部門の資産価値が継続的に下落することでバランスシート調整(資産価値の下落を受けて、家計などが消費や投資を抑え、借入金の返済や貯蓄を優先する動き)が発生し、需要不足の主因となっており、同時にデフレ圧力となっている。
2026年4-6月、7-9月には原油価格の上昇・商品市況の上昇といった供給要因を背景に各種インフレ指標は加速しているものの、原油価格や商品市況が上昇を続けない限り、前年比ではベース効果(比較対象となる前年の水準が高いことで、前年比の伸び率が低く出る効果)で伸びは鈍化するだろう。住宅価格が上昇傾向に転じない限り、構造的なデフレ問題は解決することが難しいと考えられる。
実質GDP成長率に対する懐疑的な見方が根強い
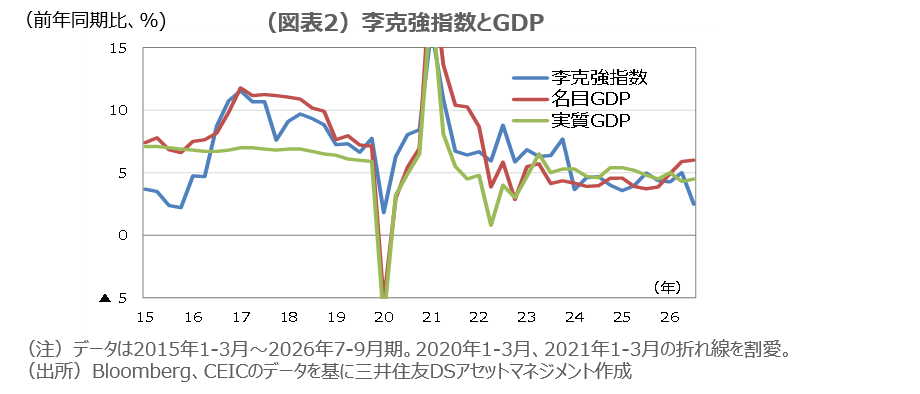
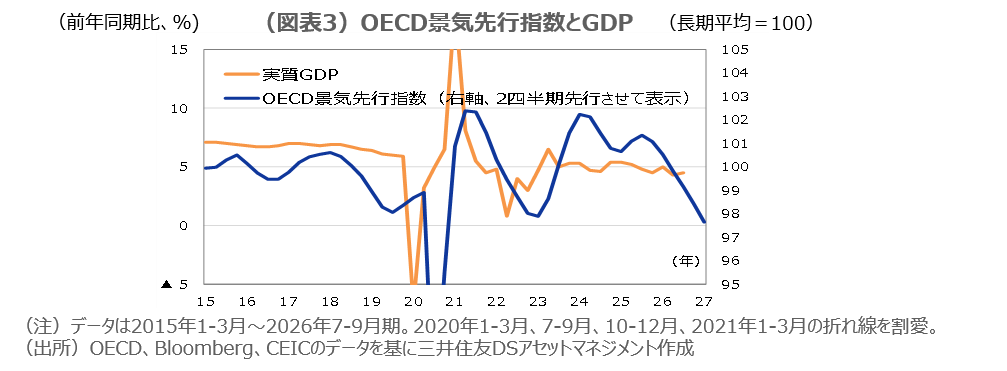
Wall Street Journal紙は10月27日付の記事”China Claims Strong Economic Growth, but Skeptics Question Official Figures” by Katrina Northropで、中国の実質GDP成長率の数値は信頼性に欠けるという趣旨の報道を行った。このような指摘は珍しくない。李克強元首相は遼寧省党委書記時代に、遼寧省のGDPは信頼できないという理由で、鉄道貨物輸送量、銀行融資残高、電力消費量の3つの指標を見ていたとされる。このことから、後にこの3指標の伸び率の加重平均は「李克強指数(の伸び率)」と呼ばれるようになった。李克強指数を四半期ごとに計算すると、特に2026年7-9月に実質GDPを大幅に下回って推移している(図表2)。李克強指数が景気実態を正確に捉えていると考えるなら、実質GDP成長率はここ数年の景気動向を過大評価している結果になる。しかし、当社では、中国経済は構造変化を続けており、サービス業の拡大およびハイテクなどの高付加価値セクターの動向を李克強指数は十分に捕捉できていない可能性があると考えている。また、OECDが作成している景気先行指数(季節調整済)と実質GDP成長率を比較すると、景気先行指数は景気の方向性を過小評価している可能性があると当社では考えている(図表3)。OECDは中国の景気先行指数を化学肥料生産、粗鋼生産、自動車生産、建設生産、海外受注DI(ディフュージョン・インデックス:海外受注が「増加」と答えた企業の割合から「減少」と答えた企業の割合を引いた指数)、上海証券取引所の売買代金から作成しており、サービス業の拡大およびハイテクなどの高付加価値セクターの動向を捕捉できていない。
国家統計局は新たなデータ発表を通じて景気モメンタムの実態を捕捉
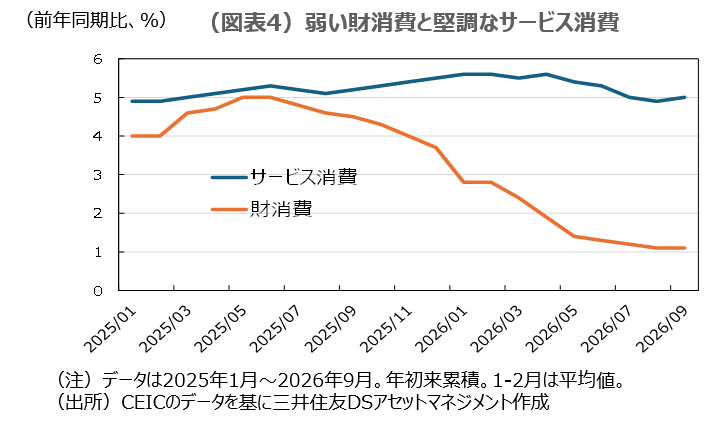
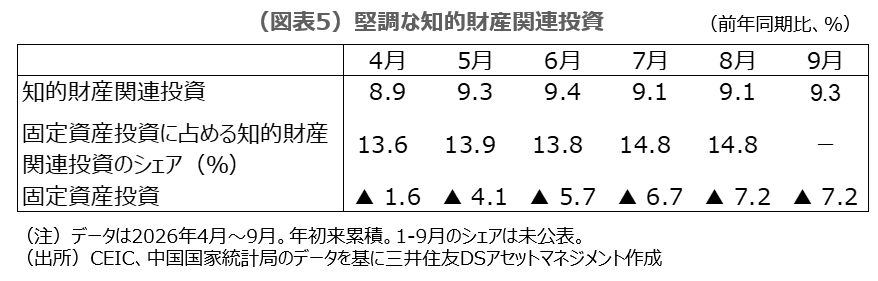
前述のWall Street Journalの記事の中で「小売売上高の伸び低迷、固定資産投資のマイナスの伸び拡大を踏まえると、2026年の実質GDP成長率が政府目標の4.5~5.0%に届くか疑問」という内容がある。この点に関して、国家統計局は新たな経済指標を同時に発表することで対応している。まず、小売売上高は主に財消費を対象としているため、消費の全体像がわかりにくかった。この問題に対して、国家統計局は、年初来累積で財消費(小売売上高)とサービス消費の前年同期比を発表した(図表4)。1-9月の財消費が前年同期比+1.1%であったのに対して、サービス消費は同+5.0%であった。消費全体の前年同期比が+2.6%と発表されていることから財消費とサービス消費の割合はそれぞれ6割強、4割弱と推察できる。次に、固定資産投資の前年同期比がマイナスであるにもかかわらず、実質GDPの投資寄与度(実質GDP成長率のうち、投資の増減によって説明される部分)がプラスであるという、一見矛盾するように見える事実をどう解釈するかである。この問題に対して、国家統計局は、知的財産関連投資(ソフトウェアなど高付加価値の無形資産投資)の伸び率を発表している(図表5)。固定資産投資のうち知的財産関連投資のシェアは1-8月に14.8%あり、1-9月の前年同期比は+9.3%であった。1-9月に前年同期比▲20.6%であった不動産開発投資は固定資産投資のうち同様に15%程度のシェアがあるが、知的財産関連投資と比較すると付加価値はかなり低いと推察する。
世界イノベーションランキングで中国はトップ10入り
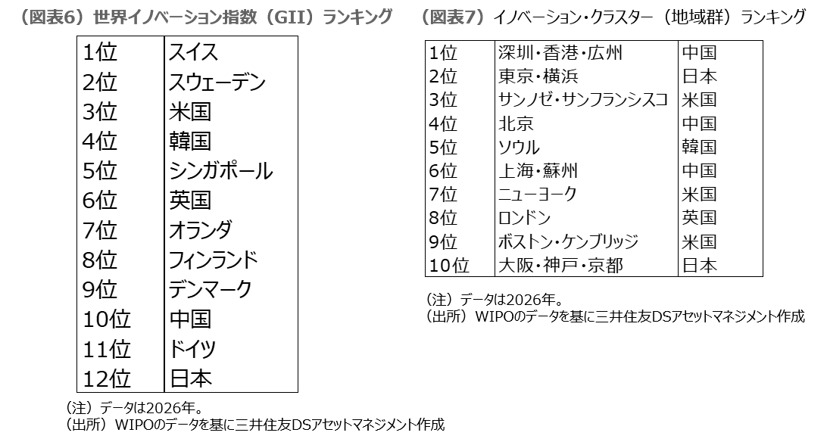
WIPO(World Intellectual Property Organization:世界知的所有権機関)は毎年GII(Global Innovation Index:世界イノベーション指数)の世界ランキングを公表している。この指数の2026年版では中国は10位、日本は12位であった(図表6)。WIPOは世界のイノベーション・クラスター(地域群)上位100ランキングを別途発表している。このランキングの作成には、①特許協力条約(PCT)に基づく国際特許出願の発明者所在地、②学術論文著者の所属機関所在地、③ベンチャーキャピタル(VC)投資先企業の所在地、という3つの指標が用いられており、、行政区域ではなくイノベーション活動の集積状況からクラスターを抽出している点に特徴がある。このイノベーション・クラスターのランキングを見ると、中国の深圳・香港・広州が1位であり、中国は3つのクラスターがトップ10にランクインしている(図表7)。もっとも、このクラスター指数は(または「個々のクラスター指数は」)、地域の技術力、経済的成果、投資収益性などを直接評価できないという問題がある点を念頭に置く必要がある。
中国共産党・政府は、高付加価値産業の育成におけるイノベーションの重要性を認識している。中国共産党の機関紙である人民日報は2026年10月30日付の記事「イノベーションは質の高い経済発展の新たな状況を創出」で、まず、「良好なイノベーションの環境は質の高い経済発展を保証する」と述べている。また、「効率的な資源配分において市場は重要な役割を果たし企業に競争と活気を与えると認識しつつも、基礎研究や主要な共通技術など市場に完全には任せられない分野においては政策や公共投資を活用することの重要性」にも言及している。更に、「イノベーションの成果を実際の生産力に活かしてこそ、質の高い経済発展の勢いが増す」と述べている。アカデミックな分野と企業経営を有機的に結び付ける役割の重要性を中国共産党・政府が認識していることの証と推察する。
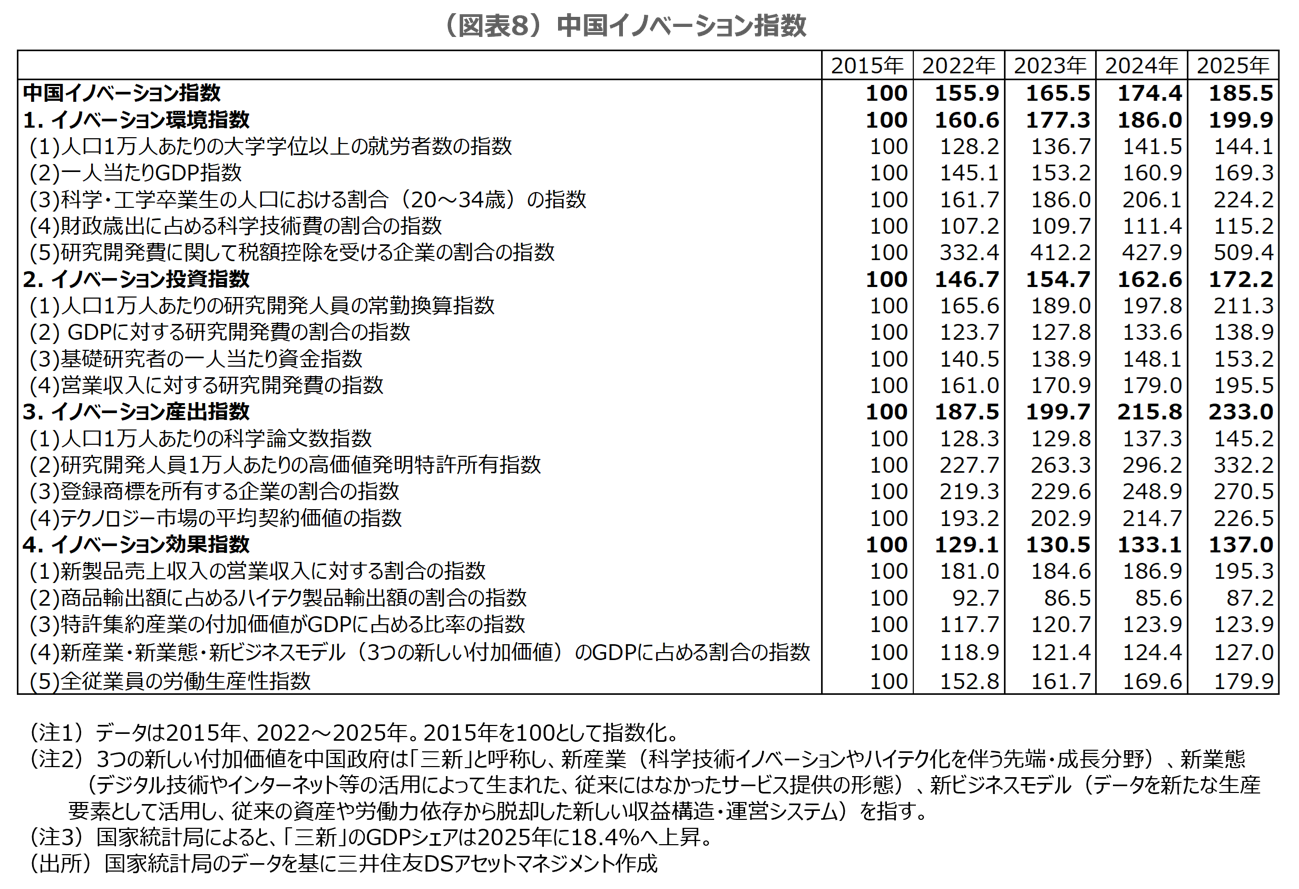
イノベーションの環境を客観的に数値化するために、国家統計局は2013年以降、毎年独自の手法でイノベーション指数を公表している(図表8)。4つの大項目があり、それぞれに4または5の小項目がある。小項目の指数の伸び率は、(当該年の指数-前年の指数)÷(当該年の指数と前年の指数の平均)で計算され、小項目の伸び率の単純平均が大項目の伸び率となる。さらに、4つの大項目の伸び率の単純平均を基にイノベーション指数が算出される。2025年には同指数は前年比+6.4%となった。
高付加価値化だけでは若年層の失業問題の解決は難しい
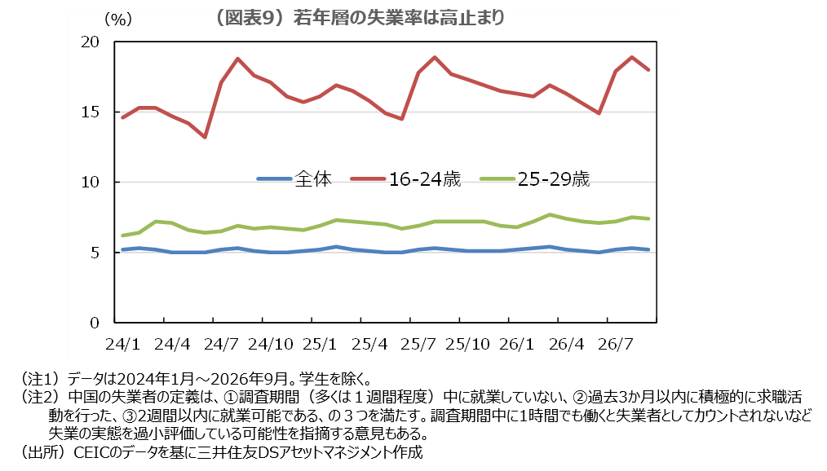
需要不足の問題は雇用問題、特に若年層の失業問題を深刻化させている。16~24歳(学生除く)の失業率は9月に18.0%と高止まりしている(図表9)。2026年の大学卒業生数は1270万人と過去最大となった。この人数は都市部新規雇用者数の目標値である1200万人を上回っている。需要不足の状況では企業が新卒採用に慎重になるため、中国では大学を卒業しても就業できない若者が非常に多い。生成AIの進展を受けて単純作業がAIに代替されつつあることに加え、飲食の配達業務の一部はすでにドローンに代替されている。また、ハイテクなど高付加価値産業は資本集約的(人手よりも設備や機械などへの投資の比重が大きいこと)であるケースが多く、ハイテクが進展するにしても若年層の失業問題の解決にはなりにくい。
チーフアジアストラテジスト
佐野 鉄司


