


【Vol.291】日米が協調介入に踏み切った背景と注目点は何ですか?
2026年10月13日
行き過ぎた円安米ドル高への対応を図る日本と、世界の金融市場の安定を重視する米国の問題意識が重なったことが背景と考えられます。また、米国側のユーロ売り円買いの理由や、日本側の介入原資の確保手法に注目が集まります。
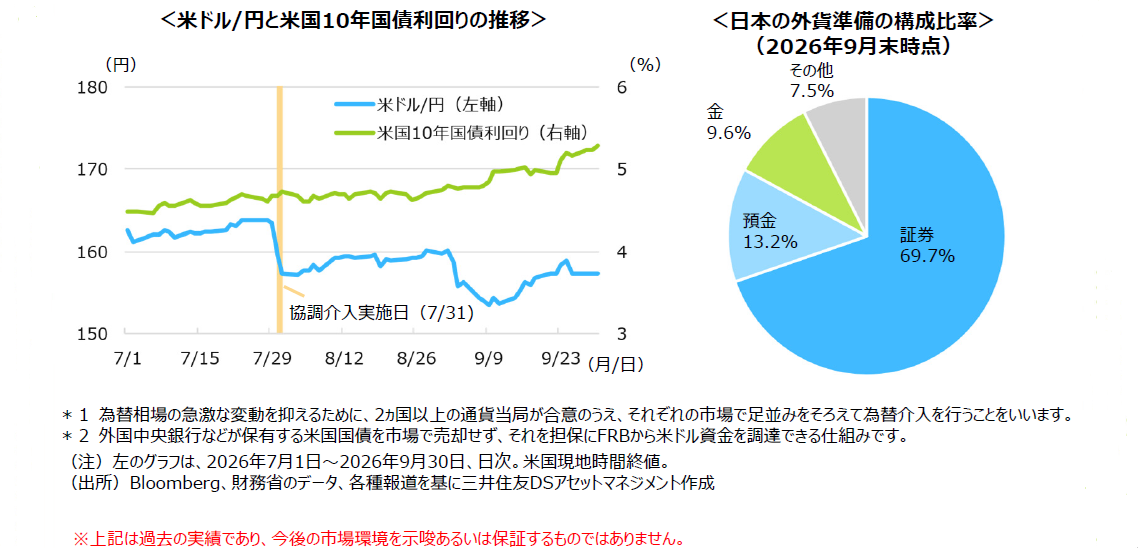
◆2026年7月の為替介入では、日米両政府による協調介入*1が行われました。日本では行き過ぎた円安米ドル高による物価上昇圧力や輸入コスト増等が警戒されました。米国側は、過度な円安が世界の金融市場の混乱につながる可能性を意識していたとみられます。こうした日米双方の懸念が協調介入につながったと考えられます。
◆注目されたのは、米国側が米ドル売り円買いではなく、ユーロ売り円買いを行った点です。米ドル売り円買い介入では、介入の規模や原資を巡り、米長期金利の上昇に波及する可能性があります。これに対し、ユーロ売り円買いであれば、米ドル資産の売却を伴わずに円買いが可能と考えられるため、米長期金利上昇などを抑えやすいとの見方があります。
◆一方、今後の日本側の介入原資については、片山財務相が米連邦準備制度理事会(FRB)の外国・国際通貨当局向けレポ・ファシリティ*2の活用に言及しました。日本の外貨準備は米国国債などを含む証券の比率が高いため、同ファシリティを利用すれば、保有証券を直ちに売却せずに米ドルの調達が可能になると考えられます。ただし、利用条件やレポ金利負担などの制約もあるため、実際に活用される場合は、その規模や頻度が注目されます。
関連マーケットレポート
- なるほど!ザ・ファンド
- なるほど!ザ・ファンド


