


データセンター規制への懸念がAI関連株の重石に
米国株は半導体関連を中心に急落
2026年11月6日
【ポイント1】米国株は半導体関連を中心に急落、SOX指数は約6年半ぶりの下落率
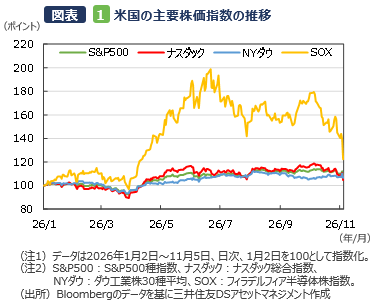
■11月5日の米国株式市場では、主要株価指数がそろって大きく下落しました。S&P500種指数は前日比▲4.4%、ナスダック総合指数は同▲5.5%、NYダウは同▲3.4%で取引を終えました。S&P500種指数とナスダック総合指数の下落率は、いずれも2025年4月以来の大きさとなりました。特に、半導体関連株への売りが目立ち、フィラデルフィア半導体株(SOX)指数は同▲12.2%と、2020年3月以来の大幅安となりました。主要指数はいずれも2026年初来、プラス圏で推移しているものの、調整色が強まっています(図表1)。
■本日(6日)の日本株も米国株安の流れを引き継ぎ、午前の終値は、日経平均株価とTOPIX(東証株価指数)ともに前日比▲5%強の大幅安となりました。
■米中間選挙で民主党が上下院の多数派を獲得し、AI関連ビジネスに対する規制強化への懸念が高まりました。過剰投資懸念が和らいだ大手ハイテク各社や、ディフェンシブ(景気動向に左右されにくい)セクターが相対的に堅調な場面もありましたが、半導体関連株の急落につれて、下落は株式市場全体へと広がりました。
■なかでも、AI向けデータセンターの建設に対する規制強化への懸念が、株価下落の主な背景とみられます。州知事選挙では、テキサス州、オハイオ州、ジョージア州などで、データセンターの新規建設の一時停止や電力・水利用への規制強化を掲げた民主党候補が勝利したことも、懸念を一段と高めたと考えられます。
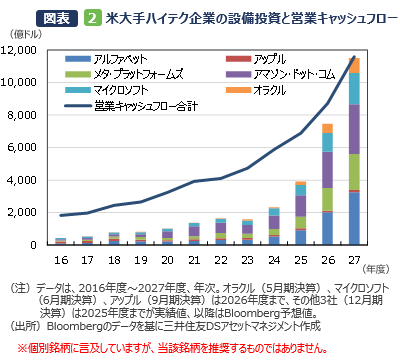
■一方で、AIの普及拡大・高度化の流れが続くなか、旺盛な需要を背景に、大手ハイテク企業のAI関連投資は拡大しています。主要6社の設備投資額の合計は、2026年度が前年度比+90%、2027年度が同+54%と見込まれています(図表2)。当面の設備投資計画が大きく見直されることは想定しづらいものの、市場では、許認可の遅れや手続きの長期化が顕在化し、特に2028年度以降に設備投資が減速することが警戒されていると考えられます。
【ポイント2】当面は好業績見通し、2028年以降のAI関連投資の行方を注視
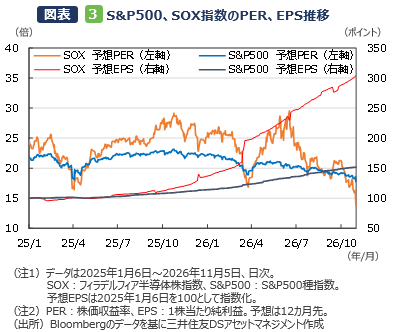
■もっとも、今回の株安は、米国企業の足元の業績見通しが大きく悪化したことを示すものではないとみられます。主要株価指数の12カ月先予想EPSをみると、米国株全体(S&P500)および半導体株指数(SOX)ともに上方修正の傾向が続いています。11月5日時点の12カ月先予想PERは、S&P500が17.8倍となり、2年ぶりの低水準にとどまっています。また高成長が見込まれるSOXは13.8倍へ低下し、過去と比較したバリュエーションでは割安な水準となっています(図表3)。
■ただし短期的には、データセンター投資を巡る規制リスクや業績見通しの下振れを、株価が織り込みに行く可能性は残されています。データセンター建設に関しては、2027年に稼働予定の案件と比べ、2028年以降に稼働予定の未着工案件は、許認可の遅延や建設コストの上昇の影響で投資計画が後ずれしやすいとみられます。このため、AI関連投資の伸びが、とりわけ2028年以降に鈍化するリスクに留意が必要と考えられます。
【今後の展開】規制の具体化と企業業績見通しへの影響を見極め
■当面は、①新しい州知事の就任後に、データセンターの設置規制がどの程度具体化されるか、②連邦議会で許認可制度の改革などの議論が進むか、③AI・半導体関連企業の業績見通しが下方修正に向かうか、などを見極める必要があるとみられます。
■ただし、トランプ大統領の残り任期中は、国策であるAI推進の政策が大きく転換するとは想定しづらい状況です。AIの普及拡大や高度化を背景に、データセンター向けを中心としたAI関連の設備投資は、引き続き高水準で推移すると考えられます。むしろ、AI投資拡大の持続性を高めるという観点では、一定の規制は必要とも考えられます。
■好調な企業業績見通しと相対的に割安となったバリュエーションを支えに、株式市場の調整が長期化する可能性は高くないとみられます。ただし、規制の行方が見えてくるまでは、AI・半導体関連株を中心に変動率の高い展開が続く可能性には留意が必要と考えられます。
シニアマーケットストラテジスト
久髙一也(ひさたか かずや)
関連マーケットレポート
- 日々のマーケットレポート
- 日々のマーケットレポート


